VerityRank

항공기 제조업체 및 공급업체 상위 10개 기업

홈운송장비항공기 제조업체 및 공급업체 상위 10개 기업
최종 업데이트: 2026년 9월·작성: VerityRank 리서치 팀·방법론

항공우주 산업이 린(lean) 아웃소싱 논리를 받아들인 지 30년 후, 세계에서 가장 강력한 항공기 제조업체들이 자신들의 공장을 다시 사들이고 있습니다. 보잉(Boeing)이 2025년 12월에 마감한 83억 달러 규모의 Spirit AeroSystems 인수 — 737 동체의 약 70%와 787 기수 부분을 생산하는 공장을 다시 흡수 — 는 더 광범위한 산업적 역전의 가장 극적인 사례였습니다. 이제 금융 공학이 아닌 물리적 생산에 대한 통제가 엔진 부족, 품질 위기, 수출 통제 전쟁 속에서 산업의 생존자를 가릅니다. 그 위험은 지구상에서 가장 큰 제조 발자국으로 측정됩니다. 글로벌 상업용 항공기 산업은 2025년 약 1,070억 달러의 가치를 지니며 2031년까지 1,670억 달러에 도달할 것으로 전망되고, 한편 방위 항공우주 지출은 NATO와 아시아태평양 전역에서 두 자릿수 속도로 증가하며 전투기와 회전익기 생산을 사상 최고 수준으로 끌어올리고 있습니다.

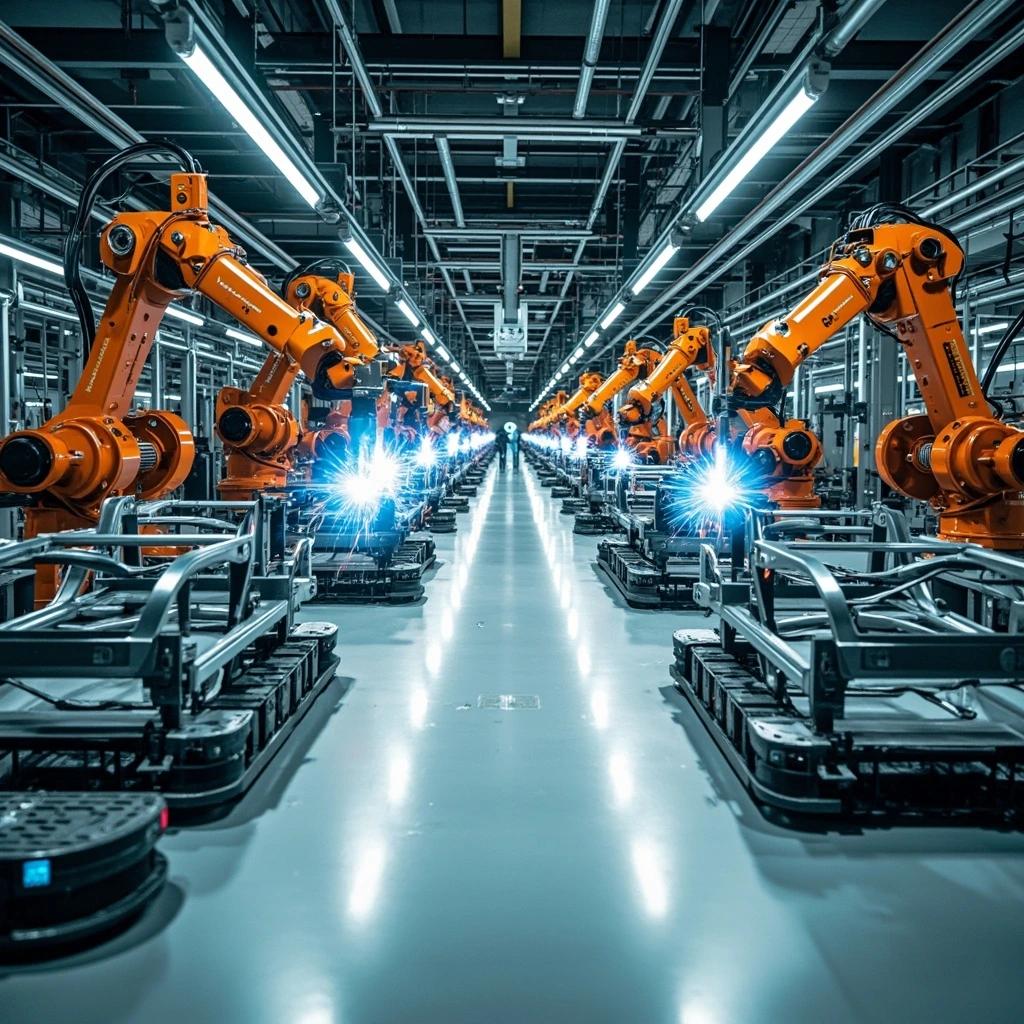
선두 기업들 간의 제조 격차는 대차대조표가 아닌 조립 라인에서 좁혀지고 있습니다. 에어버스(Airbus)는 2025년에 793대의 상업용 항공기를 인도하며 기록을 세웠고, 중국 톈진에 두 번째 최종 조립 라인을 열어 A320 월 생산량을 75대로 끌어올리는 한편, 보잉은 737 생산량이 월 약 42대로 회복되면서 600대의 상업용 제트기를 인도 — 2018년 이후 최고의 실적 — 했습니다. 양강 구도 아래에서는 완전 통합된 제2그룹 제조업체들이 물량이 아닌 역량으로 경쟁합니다: 록히드 마틴(Lockheed Martin)의 포트워스 F-35 생산 라인은 기록적인 191대의 전투기를 인도했고, 걸프스트림(Gulfstream)의 서배너 캠퍼스는 세계에서 가장 비싼 비즈니스 제트기 158대를 생산하며, 레오나르도(Leonardo)와 다쏘(Dassault)는 첨단 회전익기와 전투기 생산을 전적으로 사내에 유지하고, 코맥(COMAC)의 상하이 라인은 2026년에 C919 45-55대 인도를 향해 확대되고 있습니다.

항공기 제조업체 순위 방식

VerityRank는 물리적 생산 역량에 중점을 둔 세 가지 기준으로 제조업체를 평가합니다:

• 생산 역량 및 규모 (40%): 최종 조립 라인, 공장 규모, 수직 통합 수준, 연간 실물 인도량(항공기, 헬리콥터, 전투기)

• 카테고리 커버리지 및 독자 기술 (35%): 협동체기, 광동체기, 지역항공기, 비즈니스 제트기, 헬리콥터, UAV 및 방위 플랫폼 전반의 폭, 그리고 사내 엔진/항공전자/구조체 역량

• 브랜드 영향력 및 글로벌 판매 (25%): 2025년 매출, 수주 잔량, 글로벌 운영사 발자국 및 보유 기단의 강도

면책 조항: 본 순위는 2026년 2분기까지의 공개 생산 데이터, 기업 공시 및 인도 보고서를 기반으로 작성되었습니다. VerityRank는 독립 디렉터리로서 순위에 오른 어떤 기업으로부터도 보상을 받지 않습니다.

데이터 출처

• 2025 항공우주 산업 시장 분석 – UHY Advisors

• 에어버스 2025년 연간 실적

• 보잉 2025년 4분기 실적

• 록히드 마틴 2025 회계연도 실적

• 레오나르도 2025 회계연도 잠정 실적

• 제너럴 다이내믹스 2025 회계연도 실적

TOP 10 순위

2026.09 판
1
Airbus SE

Airbus SE

Airbus SE는 유럽의 항공우주 강자이자 대형 상용 여객기를 생산하는 전 세계 두 곳의 제조업체 중 하나로, 운영 본사는 프랑스 블라냐크에, 법적 등록지는 네덜란드에 두고 있습니다. 1970년 민간 항공 분야의 미국 독점을 타파하기 위한 컨소시엄으로 설립된 Airbus는 2025년에 상용 항공기 793대를 인도하고 734억 유로의 매출과 8,754대의 사상 최대 수주 잔고를 기록하는 다각화된 항공우주 그룹으로 성장했으며, 이는 10년 이상 생산을 유지할 수 있는 규모입니다.

강점:

• 과점 지위 – Airbus는 Boeing과 함께 글로벌 대형 여객기 시장을 장악하고 있으며, A320 패밀리는 협동체 부문을, A350은 장거리 운항 효율성 부문을 선도하고 있습니다

• 사상 최대 수주 잔고 – 8,754대의 수주 잔고는 탁월한 다년간의 매출 가시성과 가격 결정력을 제공합니다

• 글로벌 생산 거점 – 툴루즈, 함부르크, 톈진, 모빌에 위치한 최종 조립 라인은 정치적 리스크 분산과 현지 시장 접근을 가능하게 합니다

• 상업적 모멘텀 – Boeing의 품질 위기로 항공사들의 Airbus 선호가 가속화되었으며, 회사는 2026년에 820대의 인도를 목표로 하고 있습니다

Airbus의 10개 최종 조립 라인 — 툴루즈 2개, 함부르크 4개, 모빌 2개, 툴루즈 2개, 톈진 2개 — 는 세계 최대의 상용 항공기 생산 네트워크의 축을 이루며, 2025년 상용 항공기 793대의 인도는 그룹 사상 최고 기록을 세웠습니다.

약점:

• 공급망 취약성 – Pratt & Whitney의 엔진 부족과 항공우주 등급 자재 부족으로 2026년 1분기 인도가 단 114대로 감소했으며, 잉여현금흐름은 마이너스 25억 유로를 기록했습니다

• A380 퇴출 – A380 슈퍼점보기의 단종으로 툴루즈의 생산 슬롯이 비게 되었으며, 이는 보다 수익성 높은 프로그램을 위해 재구성되어야 합니다

• 방산 마진 압박 – 정부 계약과 A400M 프로그램은 낮은 마진과 반복적인 비용 초과 위험으로 악명이 높습니다

기업 유형

Airbus

설립

1970

인력

~166,900

시장 진출

100개국 이상의 고객 보유

시설

툴루즈, 함부르크, 톈진, 모빌의 최종 조립 라인

본사

프랑스

시장

Euronext 파리: AIR

주요 제품 카테고리
운송 장비운송장비공항 및 항만 지상 지원 장비(GSE) 산업특수목적차량(SPV) 산업선박 및 해양 선박 산업상용차 산업운송장비항공기 브랜드우주선 브랜드운송 장비운송장비공항 및 항만 지상 지원 장비(GSE) 산업특수목적차량(SPV) 산업선박 및 해양 선박 산업상용차 산업운송장비항공기 브랜드우주선 브랜드
2
The Boeing Company

The Boeing Company

The Boeing Company(보잉)는 세계 최대의 항공우주 기업이자 대형 상용 제트 여객기를 제조하는 단 두 곳의 제조업체 중 하나로, 본사는 버지니아주 알링턴에 위치해 있습니다. 1916년 윌리엄 보잉이 시애틀에서 설립한 이 회사는 상용 항공기, 방위 시스템, 우주 탐사, 항공 서비스를 아우르는 글로벌 리더로 성장했으며, 2025년 895억 달러의 매출을 기록하고 상용 항공기 600대를 인도하여 2018년 이후 최고의 생산 실적을 달성했습니다.

강점:

• 쌍과점 시장 지위 – 보잉과 에어버스는 좌석 수 100석 이상 항공기 시장을 사실상 전부 장악하고 있으며, 보잉의 737 MAX와 787 Dreamliner는 항공사들의 강한 충성도를 확보하고 있습니다

• 대규모 생산 인프라 – 에버렛 공장은 부피 기준 세계 최대 건물이며, 워싱턴주와 사우스캐롤라이나주에 위치한 보잉의 공장은 타의 추종을 불허하는 조립 능력을 제공합니다

• 방위 및 우주 분야 깊이 – F-15EX, KC-46A, P-8A 및 위성 프로그램은 상용 부문의 순환에 더해 안정적인 정부 계약 기반 수익을 제공합니다

• 회복 궤적 – 2025년 600대 인도와 Spirit AeroSystems의 전략적 재인수는 정상화된 생산과 품질 관리로의 복귀를 시사합니다

보잉의 상용 생산 거점은 현재 워싱턴주의 에버렛과 렌턴, 사우스캐롤라이나주의 찰스턴, 중국 저우산에 이르며, Spirit AeroSystems의 통합으로 위치주의 위치타, 노스캐롤라이나주 및 말레이시아의 주요 동체 생산 시설이 그룹의 산업 기반에 추가되었습니다.

약점:

• 품질 위기의 유산 – 737 MAX의 운항 중단 사태와 2024년 알래스카항공 도어 플러그 사고는 브랜드 신뢰에 심각한 타격을 입혔고 FAA의 규제 감독 강화를 촉발했습니다

• 지속적인 비용 초과 – KC-46A와 같은 고정가 방위 계약은 계속 손실을 발생시키고 있으며, 상용 부문 마진은 항공사에 대한 보상 지급으로 인해 여전히 억제되어 있습니다

• 공급망 종속성 – 수십 년간의 아웃소싱으로 인해 보잉은 공급업체의 품질 불량에 취약해졌고, 이로 인해 비용이 많이 드는 Spirit AeroSystems 재인수와 수년에 걸친 통합 작업이 불가피해졌습니다

기업 유형

Boeing

설립

1916

인력

~170,000

시장 진출

150개국 이상의 고객

시설

에버렛, 렌턴, 시애틀, 사우스캐롤라이나에서의 최종 조립

본사

미국

시장

NYSE: BA
주요 제품 카테고리
운송 장비운송장비공항 및 항만 지상 지원 장비(GSE) 산업특수목적차량(SPV) 산업선박 및 해양 선박 산업상용차 산업운송장비항공기 브랜드우주선 브랜드운송 장비운송장비공항 및 항만 지상 지원 장비(GSE) 산업특수목적차량(SPV) 산업선박 및 해양 선박 산업상용차 산업운송장비항공기 브랜드우주선 브랜드
3
Lockheed Martin

Lockheed Martin Corporation

Lockheed Martin는 약 1,936억 달러 규모의 기록적인 국방 수주 잔고를 현금 흐름으로 전환하며, 그 현금 흐름은 상업용 항공 여행 사이클이 아닌 서방권 안보 예산에 따라 등락합니다. 1995년 Lockheed와 Martin Marietta의 합병으로 설립된 이 회사는 연간 매출 750억 5천만 달러(2025년)를 창출하며 1,936억 달러의 수주 잔고를 보유하고 있어, 순수 상업용 항공기 제조업체보다 훨씬 깊은 규모입니다. 이 회사의 Aeronautics 부문은 텍사스주 포트워스에서 세계에서 가장 진보된 스텔스 전투기 생산 라인을 운영하며 F-35 Lightning II를 F-16 업그레이드와 함께 생산하고, Rotary and Mission Systems 부문은 Sikorsky Black Hawk 헬리콥터와 첨단 지대공 미사일 시스템을 제조합니다.

강점:
• F-35 프로그램 지배력 — 2025년에 목표를 초과 달성한 191대의 F-35를 인도했으며, 1,000대가 넘는 글로벌 보유 기체와 수십 년에 걸친 생산 로드맵을 앞두고 있음
• 국방 수주 잔고 방어력 — 약 1,936억 달러의 계약 수주 잔고가 상업용 OEM이 따라올 수 없는 수년간의 매출 가시성을 제공함
• 수직적 기술 깊이 — 스텔스, 극초음속, 미사일 방어(PAC-3 MSE 수주), 기밀 우주 프로그램이 지속적인 진입 장벽을 형성함
• 다각화된 사업 포트폴리오 — C-130J 수송기, Sikorsky 헬리콥터, 위성이 군수 수송, 회전익, 우주 분야를 아우름

이 회사의 약 123,000명 직원은 포트워스부터 서니베일까지의 제한 구역 시설 네트워크에 걸쳐 있으며, 직원의 약 15%가 미국 외부에 근무하고 있고, Missiles and Fire Control 부문은 2025년에 14%의 매출 성장을 기록했습니다.

약점:
• 고정가 계약 리스크 — 기밀 개발 프로그램의 비용 초과로 2024년 말 17억 달러 이상의 손실 충당금을 계상했으나, 2025년 내내 상황은 개선됨
• 정부 예산 의존도 — 미국 국방부 및 동맹국 방위 지출에 매출이 집중되어 재정 정치에 따라 실적이 노출됨
• 공급망 인플레이션 — 지속되는 부품 인플레이션이 기존 플랫폼의 이익 마진에 압박을 가함

기업 유형

Lockheed Martin

설립

1995

인력

~123,000

시장 진출

50개국 이상에서의 방위 지원

시설

F-35 최종 조립은 텍사스주 포트워스, C-130J는 조지아주 메리에타, 시코르스키 헬리콥터는 코네티컷주 스트랫퍼드에서 진행됩니다.

본사

미국

시장

NYSE: LMT
주요 제품 카테고리
운송 장비운송장비항공기 브랜드우주선 브랜드운송 장비운송장비항공기 브랜드우주선 브랜드
4
AVIC

Aviation Industry Corporation of China, Ltd.

AVIC — 중국항공공업집단공사(Aviation Industry Corporation of China) — 는 중국 항공 산업의 산업적 중추로, 중국 최대의 군용 항공기 제조업체이자 동시에 글로벌 상용기 양강 체제에 대한 최대 1차 구조물 공급업체인 국영 거대 기업이다. 베이징에 본사를 두고 1951년에 그 뿌리를 두고 있는 이 그룹과 27개 상장사를 포함한 100여 개 자회사는 약 50만 명을 고용하고 있으며, 매출 약 826억 5천만 달러로 포춘 글로벌 500대 기업에 이름을 올리고 있다. AVIC는 중국의 전투기, 수송기, 그리고 Wing Loong 드론 제품군을 제조하며, COMAC C919와 Airbus A320/350 프로그램 양쪽의 주요 동체 구조물을 제작한다 — Airbus의 중국 내 최대 비엔진 구조물 공급업체로서, 아시아에 인도되는 모든 단일통로 여객기의 일정 부분을 차지한다.

강점:
• 항공 가치사슬에서의 이중 역할 — 전투기 주계약업체이자 Airbus와 COMAC에 대한 1차 구조물 공급업체
• 비할 데 없는 규모 — 약 826억 5천만 달러의 매출과 약 50만 명의 직원으로 지구상에서 가장 큰 항공우주 그룹 중 하나
• 전략적 필수불가결성 — AVIC의 공장은 C919의 동체 섹션과 Airbus의 중국 내 산업 협력 절반 이상을 생산
• 수익성 있는 방산 자회사 성장 — AVIC UAS(Wing Loong 드론)는 2025년 매출 4억 2천만 달러 이상을 기록하고 순이익이 264% 증가

AVIC의 20여 개 상장 자회사에는 AVIC UAS(상하이: 688297)와 AVIC Chengdu(2025년 매출이 15.8% 증가한 약 754억 위안으로 사상 최대)가 포함되며, 각각 그룹의 다중 플랫폼 산업적 깊이를 강화한다.

약점:
• 제한적인 국제 브랜드 인지도 — 내수 및 방산 중심의 정체성으로 상용 항공사 고객에 대한 직접적 노출이 거의 없음
• 그룹 차원의 재무 불투명성 — 연결 실적이 공개되지 않아 외부 성과 평가가 어려움
• 수출 통제 노출 — 민간 항공기 작업 흐름에서 서방 기계, 자재 및 표준에 대한 의존

기업 유형

AVIC

설립

2008

인력

~400,000

시장 진출

중국 전역에서 운영되며 40개국 이상에 방위 수출

시설

전국 공장: 청두(J-20), 선양(J-16), 시안(Y-20), 그리고 티타늄 및 복합재 항공구조물 공장

본사

중국

시장

그룹 미상장, 자회사 상장 (예: AVIC UAS SH:688297)

주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드
5
General Dynamics

General Dynamics Corporation

전 세계 억만장자, 국가 원수, 포춘 500대 기업 이사회가 자신만의 일정으로 대양을 횡단해야 할 때, 그들은 Gulfstream을 찾습니다. 버지니아주 레스턴에 본사를 둔 미화 525.5억 달러 규모의 방위 및 항공우주 복합기업 General Dynamics가 소유한 비즈니스 제트 브랜드입니다. Gulfstream은 GD의 항공우주 부문의 보석으로, 2025년 131억 달러의 매출을 기록했으며(전년 대비 16.5% 증가) 158대의 대형·중형 캐빈 제트를 인도했습니다. 여기에는 플래그십 초장거리 G800, G700, 그리고 2025년 공개된 신형 슈퍼 중형기 G300이 포함됩니다. 약 218억 달러의 항공우주 수주 잔고를 보유한 Gulfstream은 다른 어떤 비즈니스 제트 제조사도 따라올 수 없는 가격 결정력을 지니고 있습니다.

강점:
• 프리미엄 가격 결정력 — G800과 G700은 7,500만 달러 이상의 가격표와 13.4%의 항공우주 영업이익률로 초장거리 부문을 지배합니다
• OEM에서 서비스까지의 폐쇄 루프 — Jet Aviation의 글로벌 네트워크와의 통합으로 Gulfstream은 타의 추종을 불허하는 완성, MRO 및 전세 서비스 역량을 갖추고 있습니다
• 지속적인 제품 개발 주기 — 2025년에는 G800의 취항 개시와 완전히 새로운 G300의 출시로 Bombardier와 Dassault에 대응해 라인업을 신선하게 유지했습니다
• 모회사의 재무 건전성 — General Dynamics의 방위 사업(잠수함, 군함, 탄약)이 항공사 경기 변동 위험 없이 장기 R&D 주기에 자금을 지원합니다

이 항공우주 사업은 신규 플랫폼을 위해 모회사가 매년 약 10억 달러의 R&D 자금을 지원함으로써 혜택을 받고 있으며, 이를 통해 Gulfstream은 순수 비즈니스 제트 제조사들이 감당하기 어려운 제품 개발 주기를 지속할 수 있습니다.

약점:
• 경기 순환적 럭셔리 수요 — 비즈니스 제트 구매는 기업 이익 및 자산 효과와 연동되어 있어 경기 침체 시 브랜드가 노출되기 쉽습니다
• 협소한 포트폴리오 — Gulfstream은 시장의 최상위 부문에서만 경쟁하며, 물량을 완화할 경량 제트나 터보프롭 기종이 없습니다
• 엔진 공급망 제약 — Rolls-Royce Pearl 계열 엔진의 가용성이 때때로 G700/G800의 인도 속도를 제한했습니다

기업 유형

Gulfstream

설립

1952

인력

~110,000

시장 진출

60개 이상 국가의 방위 고객을 대상으로 하는 글로벌 운영

시설

조지아주 서배너의 걸프스트림(Gulfstream) 제조 시설; 코네티컷주 그로턴의 일렉트릭 보트(Electric Boat) 잠수함; 메인주의 배스 아이언 웍스(Bath Iron Works) 구축함

본사

미국

시장

NYSE: GD
주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드
6
Leonardo

Leonardo S.p.A.

Leonardo는 아구스타웨스틀랜드 헬기, M-346 제트 훈련기부터 레이더, 사이버 보안, ATR 지역 여객기 동맹의 지분 50%에 이르기까지 유럽 항공우주 제조업체 중 가장 폭넓은 사업 영역을 보유하고 있으며, NATO 공군과 글로벌 민간 회전익 항공기 시장 모두에게 필수적인 산업 파트너로 자리매김하고 있습니다. 로마에 본사를 둔 이 그룹은 Euronext 밀라노(LDO)에 상장되어 있으며, 2025년 매출 195억 유로(약 210억 달러, 약 10% 증가)를 기록했고, 신규 수주 238억 유로(+15%)를 달성했으며, 연말 기준 사상 최대의 수주 잔고 466억 유로와 10억 유로 이상의 잉여현금흐름을 확보하여 순부채를 44% 감축했습니다. 매출 기준 세계 2위의 회전익 항공기 제조업체인 헬리콥터 부문은 AW139, AW169, AW189, AW101을 민간, 치안, 군용 시장에 판매하고 있으며, 항공기 부문은 M-346 고등 훈련기와 ATR(Leonardo 지분 50%)을 통한 터보프롭 지역 여객기를 제조합니다.

강점:
• 민군용 회전익 항공기 지배력 — 아구스타웨스틀랜드의 유산 덕분에 Leonardo는 세계 2위 헬리콥터 제조업체이며, AW139는 전 세계에서 가장 많이 판매되는 중형 쌍발 헬기입니다
• 사상 최대 수주 실적 — 238억 유로의 신규 수주와 466억 유로의 수주 잔고는 방위 전자 및 항공 분야 전반에 걸쳐 수년간의 매출 가시성을 제공합니다
• 유럽 방위 통합 — Iveco Defense 인수와 Airbus 및 Thales와의 계획된 우주 동맹은 유럽 안보 공급망에서 Leonardo의 위상을 강화합니다
• 현금 관리 역량 — 10억 유로 이상의 잉여현금흐름과 44%의 순부채 감축은 지분 희석 없이 연구개발에 자금을 조달합니다

약점:
• 유럽 방위 예산에 대한 의존 — 이탈리아 및 동맹국의 조달 주기가 매출의 대부분을 좌우합니다
• 민간 헬리콥터 경쟁 — Airbus Helicopters가 선두 점유율을 유지하고 있어 Leonardo는 지속적으로 그 뒤를 따르고 있습니다
• 수출 통제의 복잡성 — 다국적 공동 프로그램(ATR, 유로파이터, 우주)은 단독 운영 경쟁사에 비해 조정 비용을 가중시킵니다

기업 유형

Leonardo

설립

1948

인력

~63,480

시장 진출

30개국 이상에서 사업 운영, 150개국 이상의 고객 보유

시설

카시나 코스타(Cascina Costa), 베르지아테(Vergiate), 요빌(Yeovil, 영국) 및 PZL-시비드니크(PZL-Świdnik, 폴란드)에서의 헬리콥터 조립; 베네고노(Venegono)에서의 훈련기 생산; 이탈리아, 영국, 폴란드 및 미국 전역의 100개 이상 산업 시설

본사

이탈리아

시장

Euronext 밀라노: LDO

주요 제품 카테고리
운송 장비운송장비운송장비항공기 브랜드항공기 제조업체운송 장비운송장비운송장비항공기 브랜드항공기 제조업체
7
Bombardier

Bombardier Inc.

한때 기차, 지역 여객기, 스노모빌을 만들던 대형 복합기업이었던 Bombardier는 이제 럭셔리 비즈니스 제트 전문 제조업체로 완전히 변모했으며, 이러한 선택이 결실을 맺고 있다. 1942년에 설립되어 토론토 증권거래소(TSX: BBD.B)에 상장된 이 몬트리올 소재 기업은 2025년에 약 95억 5천만 미국 달러의 매출을 기록했으며, 수주 잔고는 175억 미국 달러에 달한다. Global과 Challenger 계열은 초장거리 및 대형 캐빈 부문의 약 절반을 점유하고 있으며, 마하 0.94로 역사상 가장 빠른 민간 항공기인 Global 8000은 Gulfstream의 G800과 정면으로 경쟁한다.

강점:
• 초장거리 부문 선도 — Global 7500/8000 시리즈는 항속거리와 속도 기록을 경신Sel했으며, Global 8000은 역사상 가장 빠른 민간 항공기이다
• 높은 마진의 애프터마켓 전환 — 서비스 매출이 단 한 분기에 전년 대비 14% 증가해 6억 7,400만 미국 달러를 기록하며 마진 확장을 견인했다
• 집중의 규율 — 철도 및 상업용 항공기 사업 매각을 통해 기록적인 수익성을 지닌 린(lean)하고 현금 창출형 전문 기업으로 거듭났다
• 강한 잔존가치 — Global 제트기는 중고 판매 가치를 유지하여 신규 항공기 가격을 뒷받침한다

약 5,000대에 달하는 Bombardier의 Global 및 Challenger 보유 기단은 반복적인 서비스 기반을 제공하며, 몬트리올 지역 시설에서는 수요가 높은 Global 8000의 생산 능력을 지속적으로 확장하고 있다.

Bombardier의 Global 및 Challenger 계열은 몬트리올 지역 시설에서 생산되며, Global 8000은 2025년에 인증된 역사상 가장 빠른 민간 항공기로써 서비스에 투입되었다.

약점:
• 단일 부문 집중 — Bombardier는 이제 비즈니스 제트 경기에만 운명이 달려 있으며, 상업용이나 방위 산업 등의 분산 요소가 없다
• Gulfstream 대비 규모 열세 — GD의 항공우주 부문은 Bombardier 매출의 약 1.6배이며 모기업이 지원하는 R&D의 혜택을 누린다
• 과거 대차대조표 문제 이력 — 과거의 채무 어려움으로 인해 조달 비용이 미국 경쟁사들보다 높은 수준을 유지한다

기업 유형

Bombardier

설립

1942

인력

~18,000

시장 진출

북미, 유럽, 아시아 전역을 아우르는 글로벌 서비스 네트워크

시설

퀘벡주 도르발의 글로벌 7500/8000 최종 조립, 캐나다 몬트리올의 챌린저 생산 및 완공 시설

본사

캐나다

시장

TSX: BBD.B

주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드
8
Embraer

Embraer S.A.

Embraer는 남반구의 항공우주 강자이자 세계 3위의 상용 항공기 제조업체로, 브라질 상조제두스캄푸스의 산업 거점에서 그 입지를 지키고 있다. 1969년에 설립되어 NYSE와 브라질 B3 거래소에 동시 상장된 Embraer는 2025년 매출 약 76억 달러를 기록했으며, 사상 최대인 316억 달러의 수주 잔고를 바탕으로 E-Jets E2 시리즈(70–150석), Phenom 경량 제트기 시리즈, C-390 군용 수송기, 그리고 자회사 Eve Air Mobility의 2,900건이 넘는 eVTOL 구매 의향서에 힘입어 성장하고 있다. E195-E2는 지역 제트기 양대 체제에서 Airbus의 A220에 대항할 수 있는 유일한 항공기로 남아 있다.

강점:
• 지역 제트기 독점적 지위 — E-Jets E2는 70–150석 규모 상용 항공 분야에서 A220의 유일한 실질적 경쟁자
• 사상 최대 수주 잔고 — 수주 잔고가 263억 달러로 회사 역사상 최고치를 기록했으며, Phenom 300은 13년 연속 세계 최다 판매 경량 제트기
• eVTOL 분야 선구자 — Eve Air Mobility는 최대 145억 달러 규모의 약 2,900건의 eVTOL 구매 의향서를 보유하고 있어 첨단 항공 모빌리티 분야에서 최대 규모
• 수직 이륙 추진 보안 — Nidec Aerospace 합작법인을 통해 미래 항공기의 전기 추진 공급망을 확보

Embraer의 서비스 및 지원 네트워크는 전 세계 90개 이상의 직영 및 공인 센터로 확장되어 있으며, 방산 부문은 2025년까지 포르투갈, 헝가리, 네덜란드, 오스트리아, 대한민국, 인도로부터 C-390 주문을 수주했다.

약점:
• 규모 열세 — 매출 약 60억 달러 규모로, 절대 지출 면에서 Airbus나 Boeing보다 한 자릿수 작음
• Boeing 딜 결렬의 후폭풍 — 2020년 Boeing 상용 부문과의 합병 무산으로 장기 파트너십이 흔들림
• 신흥 시장 환율 노출 — 브라질 헤알화의 달러 대비 변동이 주기적으로 비용을 부풀리고 실적 보고를 왜곡

기업 유형

Embraer

설립

1969

인력

~19,000–21,000

시장 진출

아메리카, 유럽, 아시아 태평양, 아프리카 등 120개국 이상의 고객

시설

상파울루주 상조제두스캄푸스에서의 E-Jets E2 및 비즈니스 제트기 조립, 가비아웅페이술투에서의 Eve eVTOL 개발

본사

브라질

주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드
9
Dassault Aviation

Dassault Aviation

Dassault Aviation는 최상급 비즈니스 제트기와 최전선 전투기를 한 곳에서 모두 생산하는 마지막 독립 제조업체입니다 — 그 어떤 경쟁사도 모방할 수 없는 프랑스 군사 공학과 초럭셔리 상용 기술의 융합입니다. 1929년에 설립되어 Euronext Paris(EPA: AM)에 상장된 Dassault는 2025년 연결 매출 74억 2,000만 유로(+19%)를 기록했으며, 이는 Falcon 비즈니스 제트기와 Rafale 전투기 사업으로 나뉩니다. 회사의 플래그십 초장거리 제트기로서 해당 부문에서 가장 넓은 캐빈을 갖춘 Falcon 10X는 2025–2026년 최종 인증 단계에 진입했으며, Gulfstream G800과 Bombardier Global 8000을 직접 겨냥하고 있습니다. 한편 Rafale은 유럽, 중동, 아시아 전역에서 수출 주문을 계속 수주하고 있습니다.

강점:
• 독보적인 민군 기술 융합 — Rafale에서 파생된 공기역학, 비행 제어 및 센서 기술이 Falcon 제트기에 직접 적용되어 경쟁사가 갖추지 못한 엔지니어링 깊이를 Dassault에 제공합니다
• Falcon 10X의 클래스 선도 — 비즈니스 항공 분야에서 가장 넓은 단면적과 최대 7,500해리의 초장거리 비행 능력
• 수출 모멘텀 — 이집트, 카타르, 인도, 그리스 등에서의 Rafale 주문이 2030년대까지 방산 기반을 확보합니다
• 프리미엄 틈새 마진 — 낮은 인도 물량이지만 매우 높은 대당 가치가 브랜드를 가장 수익성 높은 시장 계층에 집중시킵니다

Falcon 제트기는 1960년대 이후 90개국 이상의 고객에게 인도되었으며, Dassault의 구조 부품 및 비행 제어 시스템 자체 생산은 핵심 노하우를 사내에 유지하고 있습니다.

약점:
• 작은 규모 — Falcon 인도 물량은 Gulfstream이나 Bombardier의 연간 생산량의 일부에 불과합니다
• 집중된 고객 정치 — Rafale 판매는 주권국가의 수출 결정과 프랑스 방위 예산에 좌우됩니다
• 프로그램 일정 리스크 — Falcon 10X 인증 지연으로 인해 매출 인식이 원래 계획보다 늦어지고 있습니다

기업 유형

Dassault

설립

1929

인력

~15,024

시장 진출

90여 개국에서 운용 중인 팰콘 제트기 및 라팔 전투기

시설

프랑스 메리냑과 보르도에서 팰콘 및 라팔 조립; 미국 아칸소주 리틀록의 팰콘 완성 센터

본사

프랑스

시장

Euronext Paris: AM

주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드
10
COMAC

Commercial Aircraft Corporation of China, Ltd.

COMAC(중국상용항공기공사, Commercial Aircraft Corporation of China)는 에어버스-보잉 양과점 체제가 지금까지 직면한 가장 중대한 도전자이자, 중국이 수십억 달러를 투입해 자체 대형 상용항공기 산업을 구축하기 위한 핵심 수단이다. 2008년 상하이에서 설립된 이 국영 기업은 서방의 심각한 공급망 압박 속에서도 2025년 C919 협동체 항공기 15대를 인도했으며, 누적 C919 인도 대수를 22대 이상으로 늘리고 1,500건 이상의 확정 및 의향 주문을 확보하고 있다. C909(구 ARJ21) 지역 항공기는 인도네시아 항공사 TransNusa에 취항했으며, C929 광동체 프로그램은 중국의 방대한 장거리 노선 기체 교체 수요를 겨냥하고 있다.

강점:
• 내수 시장 확보 — 중국 항공사들의 1,500건 이상의 주문과 향후 20년간 9,000대 이상의 신규 항공기 수요 전망
• 막대한 국가 지원 — 중국 국가 자본, 인프라 및 산업정책 지원에 대한 무제한 접근
• 빠르게 발전하는 자체 공급망 — CJ-1000A 엔진 비행시험 프로그램은 2028~2030년까지 서방 엔진 대체를 목표로 함
• 글로벌 관심 — C909 수출과 해외 항공사들의 C919 평가를 통해 브랜드가 점진적으로 국제화되고 있음

약 20,000명 규모의 COMAC 인력은 설계, 통합 및 최종 조립에 집중하고 있으며, 상하이 링강(Lingang) 2차 생산라인이 가동되면 2029년까지 연간 생산 능력이 200대 수준으로 확대될 전망이다.

COMAC의 C919는 현재 중국 3대 대형 항공사인 중국국제항공(Air China), 중국동방항공(China Eastern), 중국남방항공(China Southern) 모두에 취항했으며, C909 지역 항공기는 인도네시아와 라오스로 운영 범위를 넓혔다.

약점:
• 서방에 대한 핵심 의존도 — C919는 여전히 GE Aerospace 엔진과 Honeywell 항공전자장비에 의존하고 있어 생산이 수출 허가에 좌우됨
• 초기 단계의 생산 역량 — 2025년 인도 대수가 약 15대에 불과하며, 이는 보잉의 600대 이상, 에어버스의 793대와 비교된다
• 해외 인증 장벽 — FAA와 EASA의 형식 인증이 여전히 요원해 국제 판매가 제한됨

기업 유형

COMAC

설립

2008

인력

~20,000+

시장 진출

중국(주요); C909는 인도네시아와 라오스에서 운용 중

시설

C919 최종 조립은 상하이 푸둥(주차오)에서 진행되며, 상하이 링강에 두 번째 최종 조립 라인이 건설 중임

본사

중국

시장

미기재

주요 제품 카테고리
운송 장비운송장비항공기 브랜드운송 장비운송장비항공기 브랜드

자주 묻는 질문

항공기에서 브랜드명보다 제조 역량이 더 중요한 이유는 무엇인가?
상용 및 방위 항공에서 항공기 자체는 그 항공기를 제조하는 공장만큼만 우수합니다. 최근의 품질 및 공급망 위기로 인해 제조 역량이 항공기 제조업체 간 가장 중요한 차별화 요소가 되었습니다.

물리적 생산이야말로 진정한 진입 장벽입니다. 로고를 라이선스할 수 있는 소비재 브랜드와 달리, 항공기 제조업체는 수십억 달러 규모의 최종 조립 라인, 구조물 제작 공장 및 비행 시험 시설을 운영해야 합니다. Boeing의 Everett 캠퍼스는 하나의 지붕 아래 98.3에이커를 차지하고 있으며, Airbus는 Toulouse, Hamburg, Mobile 및 Tianjin에 걸쳐 10개의 A320 최종 조립 라인을 운영하고, Lockheed Martin의 Fort Worth 공장은 길이가 1마일이 넘습니다. 이러한 자산을 복제하는 데는 수십 년과 수백억 달러가 필요하기 때문에 1980년대 이후 새로운 대형 여객기 브랜드는 시장에 진입하지 못했습니다.

공급망 위기가 이를 입증했습니다. Pratt & Whitney의 GTF 엔진 부족으로 거의 새것인 A320neo 항공기가 운항 중단되어 항공사들이 부품을 위해 이를 분해해야 했으며, Boeing의 동체 품질 문제는 외주 구조물 제조로 직접 추적되었습니다. 그에 대한 대응은 수직 통합이었습니다. Boeing은 83억 달러에 Spirit AeroSystems를 다시 인수하여 737 및 787 구조물 제작을 사내로 되돌렸고, Airbus는 Belfast와 프랑스에 있는 Spirit의 A220 날개 및 A350 동체 공장을 흡수했습니다.

인증은 공장에 기반합니다. FAA, EASA 및 CAAC의 유형 인증서는 브랜드가 아닌 제조업체에 발급되며, 모든 생산 변경 사항은 실제 공장에서 재검증되어야 합니다. 자신의 공장을 통제하는 기업은 인증, 인도 일정, 그리고 궁극적으로 평판을 통제합니다. 이것이 바로 이 랭킹이 생산 역량에 40%의 가중치를 부여하는 이유입니다.
세계 최대 항공기 조립 라인은 어디에 위치해 있을까요?
세계 최대 규모의 항공기 조립 라인은 미국, 유럽, 중국에 걸쳐 소수의 메가팩토리에 집중되어 있으며, 현재 아시아가 그 어느 지역보다 빠르게 생산 능력을 확대하고 있습니다.

보잉의 북미 캠퍼스. 워싱턴주 에버렛 공장 — 부피 기준 세계 최대 건물 — 에서는 787 드림라이너와 777X 광동체기를 조립하며, 워싱턴주 렌턴에서는 월 약 42대의 속도로 737 MAX를 생산하고, 사우스캐롤라이나주 찰스턴에는 두 번째 787 라인이 자리하고 있습니다. 보잉의 중국 저우산 시설은 중국 시장을 위한 737 완성 및 인도를 담당합니다.

에어버스의 대륙 간 네트워크. 에어버스는 A320 패밀리 최종 조립 라인 10개를 운영합니다: 함부르크에 4개, 툴루즈에 2개, 앨라배마주 모빌에 2개, 중국 톈진에 2개가 있으며, 2025년 10월에 개장한 두 번째 톈진 라인은 월 75대 생산 목표를 지원합니다. 광동체 A350 조립은 툴루즈에 집중되어 있으며, 벨루가 수송기 편대가 유럽 내 공장 간 동체 섹션을 운반합니다.

방산 및 비즈니스 제트 대기업. 록히드 마틴의 텍사스주 포트워스 시설은 세계 최대 전투기 생산 라인으로, 2025년에 191대의 F-35를 인도했습니다. 걸프스트림의 조지아주 사바나 캠퍼스는 780만 제곱피트 규모로 비즈니스 제트의 설계, 제작, 최종 조립 및 완성을 담당합니다. 레오나르도는 이탈리아, 영국, 폴란드에서 헬리콥터 조립을 운영하며, 중국 COMAC는 상하이 푸둥 캠퍼스에서 C919를 조립하고 있습니다 — 2029년까지 두 번째 링강 라인과 함께 연간 200대 규모로 확장될 예정입니다.
수직적 통합은 항공기 제조를 어떻게 변화시키고 있는가?
20년간의 아웃소싱 이후 항공기 산업은 방향을 바꾸고 있습니다. 품질 불량과 공급망 취약성에 힘입어 수직적 통합이 지배적인 전략으로 돌아왔습니다.

보잉의 역사적 선회. 20년 전 보잉은 린(lean)하고 자산 경량화된 모델을 추구하기 위해 Spirit AeroSystems를 분사했습니다. 이 실험은 나쁘게 끝났습니다. 기체 품질 문제가 737 MAX 운항정지와 2024년 알래스카항공 도어 플러그 사고의 원인으로 작용했습니다. 2025년 12월 보잉은 83억 달러를 들여 Spirit을 재인수하며 737 기체와 787 기수 부분에 대한 통제권을 캔자스 위치타, 노스캐롤라이나, 말레이시아로 되가져왔습니다.

에어버스와 구조 경쟁. 에어버스는 동시에 A220 날개와 A350 기체 부품을 생산하는 Spirit의 벨파스트 및 프랑스 공장을 흡수하며 자체 구조물 통제 범위를 확장했습니다. 두 기업의 과점 독점체는 사실상 누가 더 많은 물리적 동체 구조물을 소유하는가로 경쟁하고 있으며, 이는 2000년대 모듈형 공급망으로의 흐름을 뒤집는 것입니다.

전문 기업들은 늘 수직 통합을 유지해 왔습니다. 걸프스트림, 다쏘, 레오나르도, 록히드마틴은 핵심 공정을 외주화한 적이 없습니다. 걸프스트림은 서배너에서 복합재 기체 제작, 내장 및 마무리를 자체 수행하고, 다쏘는 보르도에서 팔콘과 라팔 항공구조물을 사내에서 제작하며, 레오나르도는 블레이드 제작부터 최종 조립까지 완전한 회전익 항공기 제조 체인을 유지합니다. 2025-2026년의 교훈은 명확합니다. 통합 제조업체가 엔진 위기와 품질 스캔들 속에서 아웃소싱 동료들보다 훨씬 더 잘 버텼다는 것입니다.
최고 항공기 제조업체는 방위 사업과 민수 사업의 균형을 어떻게 맞추고 있을까?
세계에서 가장 탄탄한 항공기 제조업체들은 모두 의도적인 민간·방산 겸용 트랙 모델을 운영하며, 방산 현금 흐름으로 민간 R&D에 자금을 조달하고 민간 사업의 규모로 방산 경기 변동성을 희석시킨다.

록히드 모델: 방산 우선. 록히드 마틴의 750억 달러 매출 기반은 거의 전부 방산이며, 기록적인 1,940억 달러의 수주 잔고가 항공사 발주 사이클에 전혀 의존하지 않고 F-35 생산, 차세대 제공권 시스템 및 극초음속 기술에 자금을 지원한다. 이는 상위 10위권 중 가장 방산 비중이 높은 구조이다.

보잉과 에어버스의 균형. 양대 과점 기업은 모두 방대한 상용 프로그램과 상당한 규모의 방사 부문을 함께 운영한다 — 보잉의 전투기, 공중급유기 및 우주선, 그리고 에어버스의 군용기, 헬리콥터 및 우주 시스템이 그것이다. 상용 부문이 물량을 견인하고, 방산 부문은 부진한 해의 안정성을 제공하며 민간 프로그램에 다시 투입되는 정부 수준의 엔지니어링 인재를 공급한다.

유럽 전문 기업들. 다쏘는 466억 유로 수주 잔고의 약 82%를 라팔 전투기 사업에서 창출하며, 이를 통해 민간 팔콘 비즈니스젯을 군 자금으로 조달된 엔지니어링으로 개발할 수 있다. 레오나르도의 회전익기, 전자 및 우주 부문은 양쪽 시장 모두에 서비스를 제공한다. 제너럴 다이내믹스는 잠수함 사업 이익을 걸프스트림의 비즈니스젯 개발에 투입한다. 이러한 상호 보조적 자금 지원 구조가 바로 상위 제조업체들이 단일 시장 전문 기업들이 따라올 수 없는 10년 단위의 R&D 사이클을 지속할 수 있는 이유이다.
항공기 제조 생산능력은 왜 아시아로 이동하고 있을까?
아시아 — 중국이 주도하는 —는 이제 내수 수요, 국가 산업 정책, 그리고 세계 최대 항공여행 시장을 차지해야 하는 양대 기업의 필요성에 힘입어 세계에서 가장 빠르게 성장하는 항공기 제조 능력의 중심지가 되었다.

수요 계산은 결정적이다. 중국은 향후 20년 동안 약 9,000대의 신규 항공기가 필요할 것으로 전망되며 — 이는 지구상 단일 국가로서는 최대의 수요 풀이다. 어떤 제조업체도 이 시장을 무시할 수 없으며, 에어버스는 톈진을 아시아 생산 거점으로 삼아 A320 최종 조립 라인 2개를 운영하고 있고, 보잉은 저우산에서 737 완공 센터를 운영하고 있다.

COMAC은 자국산 도전자다. 확정 및 의향 주문 1,500대 이상을 보유한 C919 프로그램은 상하이 푸동 라인의 인도 규모를 2025년 15대에서 2026년 45~55대로 확대하고 있으며, 2029년까지 연간 200대를 목표로 하는 링강 제2 조립 라인을 건설 중이다. C909 지역제트기는 인도네시아와 라오스에서 취항을 시작하며 중국 제조업 최초의 국제 항공기 플랫폼이 되었다.

공급망 현지화는 조립을 따라간다. 에어버스의 톈진 확장은 AVIC 및 기타 중국 공급업체들을 글로벌 협동체 제조에 더 깊이 끌어들였다 — 현재 AVIC는 에어버스의 중국 내 산업 협력의 절반 이상을 차지한다 — 한편 COMAC의 CJ-1000A 엔진 프로그램은 2028~2030년까지 서방제 엔진을 대체하는 것을 목표로 하고 있다. 해당 엔진이 인증을 획득한다면, 아시아는 그동안 한 번도 갖지 못했던 것 — 완전하고 자급자족 가능한 대형 항공기 제조 생태계 —을 갖추게 될 것이다.