이 순위에는 두 개의 기업명이 의도적으로 빠져 있으며, 그 부재가 이 순위가 무엇을 측정하는지 설명한다. 샤오미(Xiaomi)는 아래 대부분의 기업보다 많은 전동 킥보드를 연간 판매하고, 라임(Lime)은 지구상 어느 곳보다 많은 공유 마이크로모빌리티 차량을 운영한다. 그러나 이들 어느 곳도 공장을 소유하지 않기 때문에 이 순위에는 포함되지 않았다. 샤오미의 킥보드는 Segway-Ninebot 등 위탁 생산 기업이 제조하며, 라임의 하드웨어는 제3자로부터 맞춤 주문한다. 미국의 Razor와 캐나다의 Apollo Scooters를 포함한 브랜드들도 같은 이유로 제외되었으며, 유럽의 구독 및 공유 플랫폼 역시 마찬가지다. 이 목록의 모든 기업은 자체 공장과 조립 라인, 그리고 점점 더 판매하는 차량 내부의 모터, 배터리 팩, 컨트롤러까지 소유하고 있다.
이 공급 기반이 서비스하는 시장은 주목받는 정도보다 작지만, 평판보다는 빠르게 성장하고 있다. 글로벌 마이크로모빌리티 매출은 2025년 약 USD 45.6억으로 평가되었으며, 연평균 15%의 복합 성장 궤적을 따라 2026년 USD 52.6억에 도달할 것으로 전망되며, 그중 전동 킥보드가 34.6%를 차지한다. 이러한 판매를 뒷받침하는 제조 역량은 브랜드 목록이 시사하는 것보다 훨씬 더 집중되어 있다. 중국과 대만 생산업체가 글로벌 마이크로모빌리티 차량 생산량과 핵심 부품 공급의 80% 이상을 장악하고 있으며, 아래 10개 기업이 이 부문에서 조직적이고 인증 준비가 완료된 역량의 절대 다수를 차지한다.
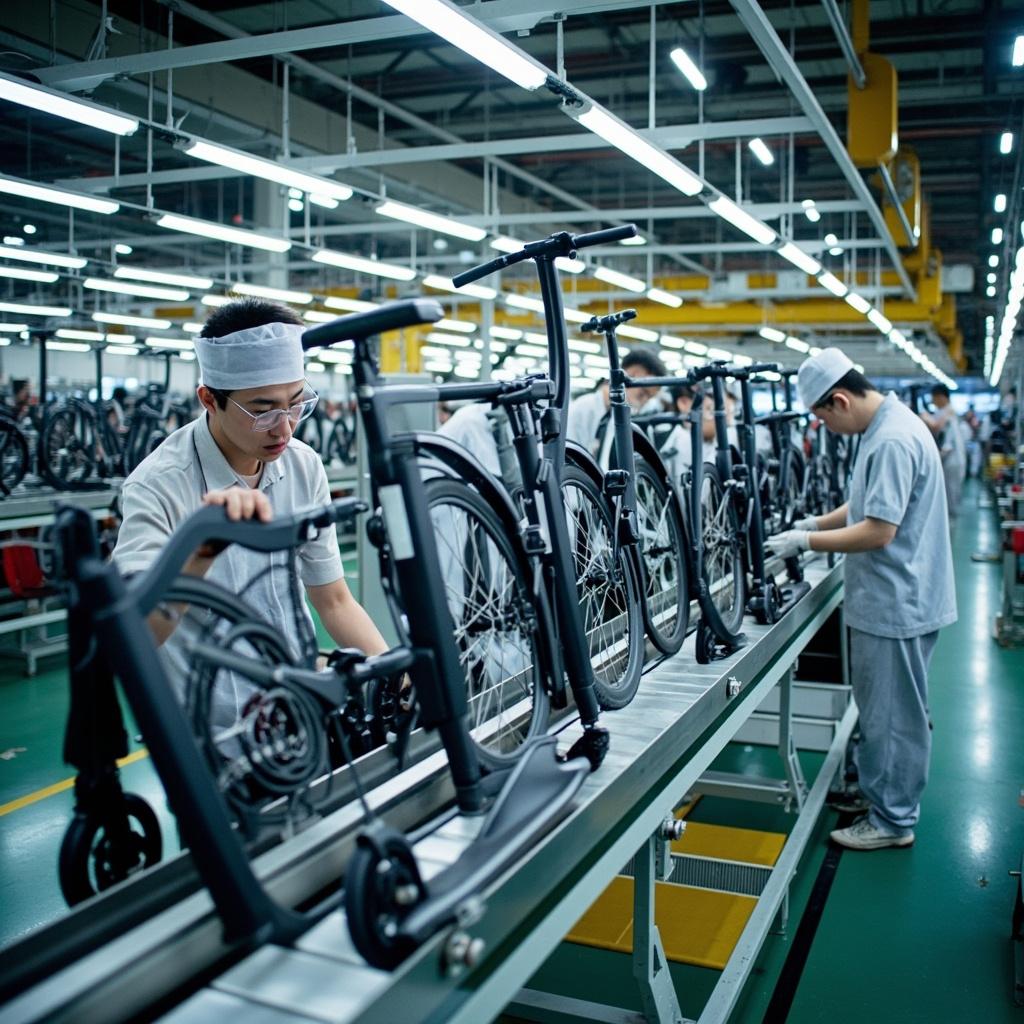
이 목록 상위의 규모는 중국이며, 연간 수백만 대 단위로 측정된다. 야데아(Yadea)는 2025년에 RMB 370.1억(약 USD 54억)의 매출을 기록하고, 순이익 128.8% 성장을 이루며 1,627만 대의 전동 이륜차를 판매했다. 세계 최대 기업으로서의 9년 연속 기록이다. 이 회사는 연간 2,000만 대 이상의 생산 역량을 갖춘 8개 스마트 제조 기지를 운영하며, 초기 연산 100만 대 규모로 평가되는 베트남 박닌(Bac Ninh)의 USD 1억 공장과 약 USD 8,000만을 들여 건설한 멕시코 공장도 포함된다. 아이마(Aima)는 7개 산업단지에서 약 1,050만 대의 차량을 생산해 RMB 251억의 매출을 창출했으며, MSCI ESG AAA 등급을 보유한 최초의 상하이 상장 기업이 되었다. Segway-Ninebot은 창저우(Changzhou) 단지에서 약 USD 29.8억의 매출을 올렸으며, 매출이 49.9% 증가했다. 이 단지의 자동화 라인은 프레임 용접, 사출 성형, 모터 권선, 배터리 조립을 처리하며 연산 450만 대 이상의 역량을 갖추고 있다.
프리미엄 및 유럽 제조업체는 물량이 아닌 엔지니어링과 브랜드로 경쟁한다. 자이언트(Giant)는 9개 생산 기지에서 약 550만 대의 자전거와 전기자전거를 출하했으며, 2025년 연결 매출 TWD 602.5억(약 USD 19.1억)을 기록했다. 같은 해 중국에서 자체 브랜드 수요가 약화되면서 위탁 생산 비중이 26%에서 33%로 상승했다. 메리다(Merida)는 TWD 321억의 매출을 기록했으며, 장화(Changhua)에서 카본 프레임을 생산하고 Specialized Bicycle Components의 지분 49%를 보유하고 있다. Pon.Bike는 Gazelle, Cannondale, Cervélo, Kalkhoff, Urban Arrow 브랜드를 통해 연간 약 EUR 20억 규모의 자전거를 판매하며, 리투아니아 케다이냐이(Kėdainiai)에 위치한 4만 제곱미터 규모의 공장에서 유럽 연합 내 조립을 수행한다. 이 공장은 600명의 인력으로 연산 45만 대의 생산 역량을 갖추고 있다.
유럽에서 가장 오래된 자전거 제조 그룹은 재무적으로 가장 취약한 곳이기도 하다. 1998년에 설립되어 Haibike, Batavus, Winora, Koga, Lapierre와 카고 브랜드인 Babboe, Carqon을 소유한 악셀 그룹(Accell Group)은 매출이 2023년 EUR 12.9억에서 2024~2025년 약 EUR 10.5억으로 감소했다. EUR 4.19억의 실물지급(Payment-in-kind) 부채와 카고바이크 리콜을 안고 2026년에 채무구조조정에 들어갔으며, 지분을 채권자에게 이전하고 연산 100만 대 이상으로 평가되는 헝가리 공장으로 조립을 집중시켰으며, 네덜란드 공장은 엔지니어링 센터로 전환했다. 중국 제조업체 세 곳이 이 목록을 완성한다. SUNRA는 4개 성급 기지에서 약 250만 대의 차량을 생산하며, 500만 대의 생산 역량을 바탕으로 100개국에 가까운 시장에 진출해 있다. NIU Technologies는 연산 200만 대 이상으로 평가되는 창저우 라인에서 자체 배터리 팩을 조립하며, 분기 적자를 기록하는 가운데에도 매출이 31.0% 성장해 RMB 43.079억에 도달했다. Tao Motor는 주로 북미의 Walmart, Target, Amazon을 통해 판매되는 130만 대 이상의 판매량으로 매출이 약 27.6% 성장해 RMB 36억에 달했다.
자격 심사 기준 & 평가 모델
평가에 앞서 모든 후보 기업은 단 하나의 엄격한 심사를 통과해야 한다. 해당 기업은 차량을 생산하는 시설을 소유하고 직접 운영해야 한다. 순수 브랜드 소유 기업, 라이선싱 플랫폼, 공유 모빌리티 운영업체는 매출이나 인지도와 무관하게 제외된다. 자격을 충족한 제조업체는 네 가지 가중 평가 항목으로 점수화된다.
• 자체 제조 거점 & 생산량 (35%): 자체 공장의 수와 규모, 총 공장 면적, 연간 생산 역량, 가동률 및 실제 생산 대수.
• 마이크로모빌리티 생산 집중도 (25%): 제조업체의 생산량과 매출 중 전기자전거, 전동킥보드, 전동스쿠터, 마이크로모빌리티 부품, 경량 전기차가 차지하는 비중. 자동차, 오토바이, 선박 엔진, 소비자 가전 등을 함께 생산하는 제조업체는 생산 우선순위가 분산되어 있어 낮은 점수를 받는다.
• 구동계 자급률 (20%): 모터, 배터리 팩, 배터리 관리 시스템, 컨트롤러의 자체 개발 및 생산 — 비용, 안전 인증, 공급 안정성을 결정하는 부품이다. 외부에서 조달한 구동계를 조립하는 기업은 생산 대수가 높더라도 낮은 점수를 받는다.
• 글로벌 판매 규모 & 유통망 (20%): 총 매출, 순수익성, 현금 창출, 실질 유통이 이루어지는 국가 수, 딜러 및 서비스 커버리지, 인력 규모.
데이터 출처: 수치는 FY2025 및 FY2026 연차보고서, 증권거래소 공시, 기업 공개 자료에서 가져왔으며, Grand View Research 마이크로모빌리티 시장 분석, Fortune Business Insights 마이크로모빌리티 시장 규모 추정, MarketsandMarkets 전기자전거 시장 인사이트, 악셀 그룹 구조조정에 관한 BikeBiz 보도, Pon.Bike의 리투아니아 공장 공식 공개 자료 등 독립적인 업계 조사 자료와 교차 검증했다. 제조업체가 비달력 기준 회계연도로 보고하는 경우 가장 최근에 종료된 12개월 기간을 사용하며, 생산 역량 수치는 추정이 아닌 제조업체가 보고한 대로 표기했다.
면책 조항: 본 순위는 공개된 제3자 정보를 바탕으로 작성되었으며, 연구 및 시장 참고 목적으로만 게시된다. 투자, 조달 또는 법률 자문을 구성하지 않으며, 독자는 구매 결정 전에 해당 제조업체와 직접 사양, 인증 및 상업 조건을 확인해야 한다.