네임플레이트 디자인이 차를 팔 수는 있지만, 공장이 생존자를 가린다. 2025년 글로벌 승용차 제조 위상은 보도자료가 아닌 공장에 의해 다시 그려졌다. 토요타는 다시 한번 지구상 그 누구보다 많은 차량을 생산하며 1,130만 대를 돌파했고, 지리(吉利)의 26% 판매 급증과 BYD의 226만 대 순수 전기차 판매는 업계 구세력의 성장 곡선을 다시 썼다. 판매 차트 뒤에서 결정적인 전장은 제조 아키텍처로 옮겨갔다. 그룹이 운영하는 공장 수, 수직적 통합이 얼마나 깊이 이루어지는지, 그리고 북미, 유럽, 동남아의 관세 장벽 안에서 중차량 조립 역량을 얼마나 빠르게 복제할 수 있는지가 관건이다.
수직적 통합 군비 경쟁
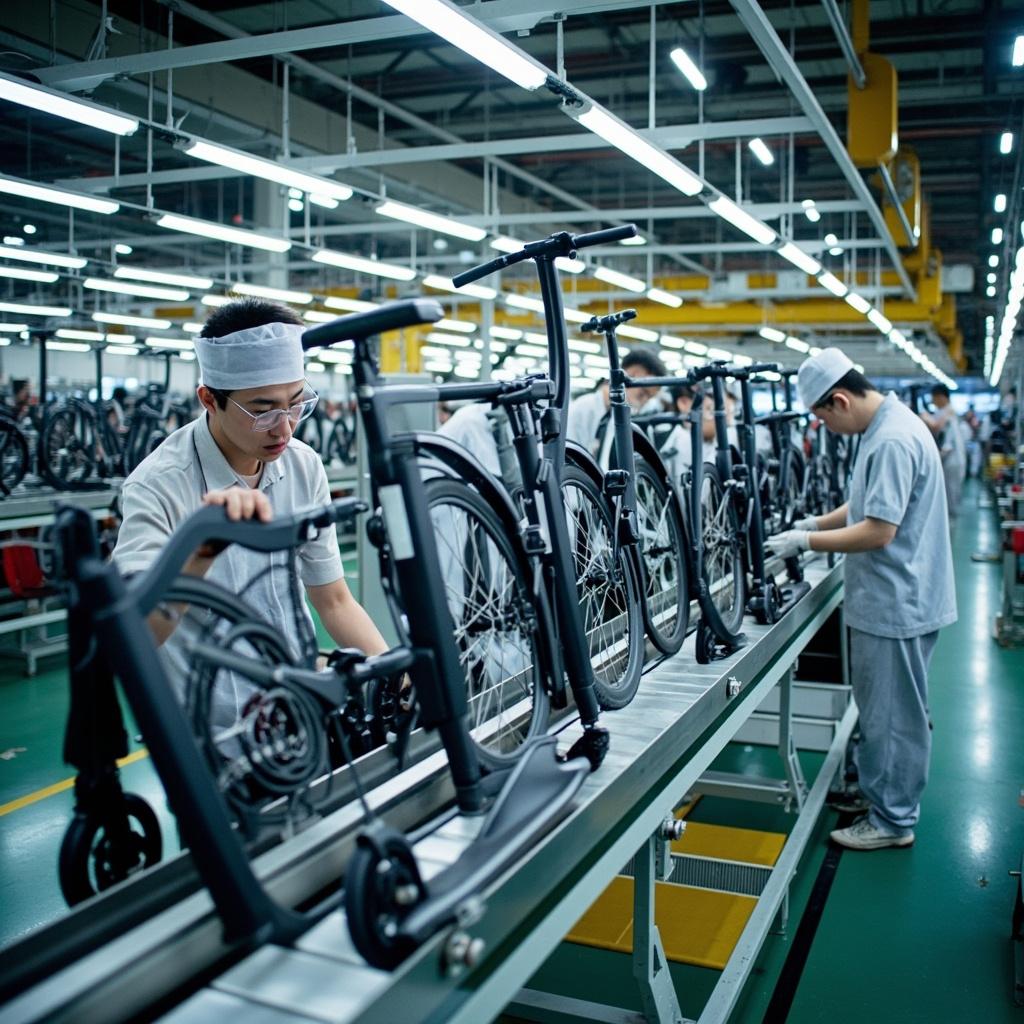
2025~2026년 사이클은 자체 제조 역량을 자동차 산업에서 가장 중요한 기업가치 평가 요인으로 만들었다. BYD는 이 모델의 가장 극단적인 버전을 운영하며 약 87만 명을 고용하고, 리튬 정제와 블레이드 배터리부터 IGBT 및 실리콘 카바이드 반도체까지 모든 것을 통제하고 있으며, 태국, 브라질, 헝가리에 4대 공정(프레스, 용접, 도장, 조립)을 갖춘 신규 공장을 열고 있다. 현대자동차는 자체 클로즈드 루프를 실행한다. 현대제철이 차체 패널을 공급하고, 현대글로비스가 운송하며, 현대모비스가 전장품을 만드는 방식으로, 울산에 있는 세계 최대 단일 자동차 공장을 중심으로 전 세계에서 이루어진다. 판매량의 강자 토요타는 28개국에 50개가 넘는 조립 공장을 둔 케레츠(계열기업) 공급망(덴소, 아이신)과 결합된 구조를 갖추고 있으며, 이 구조는 30년에 걸친 수요 충격에서 놀라운 회복력을 입증해 왔다.
공장 안의 생산 능력
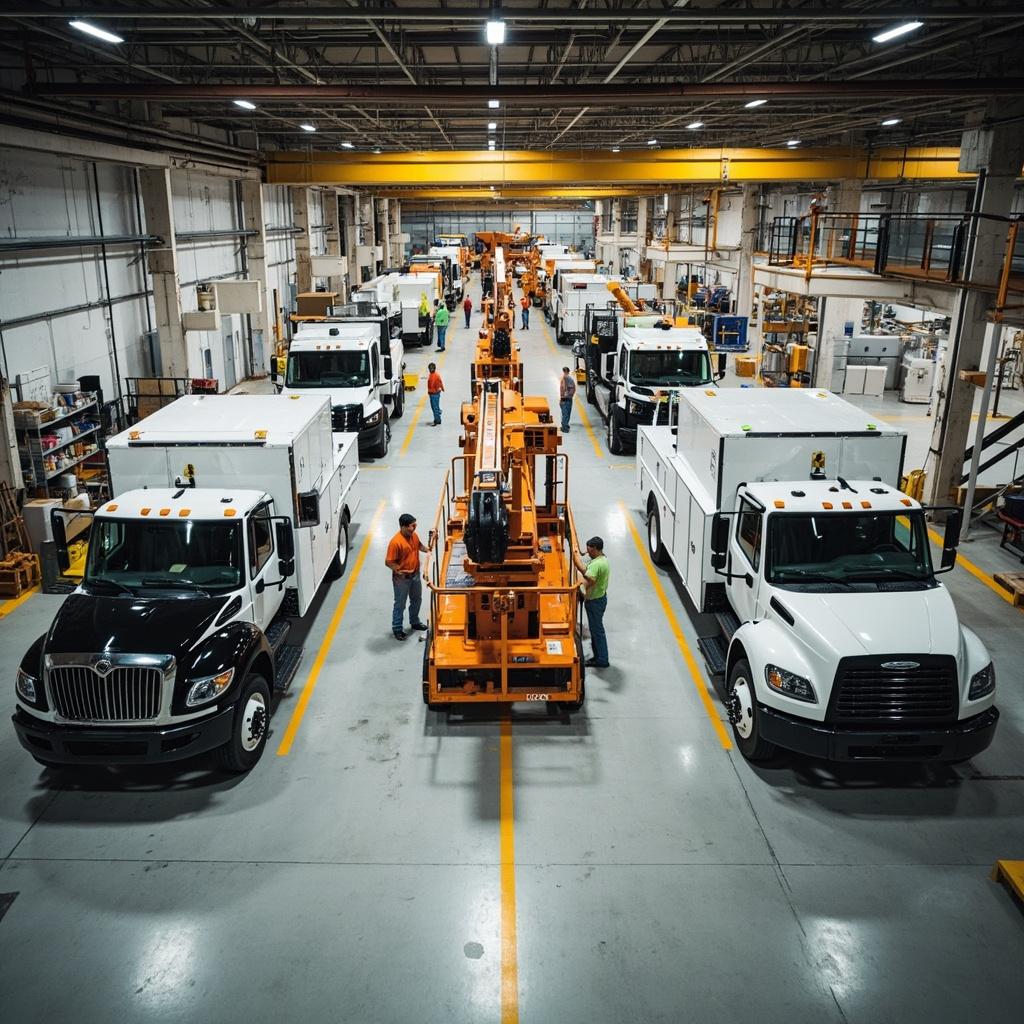
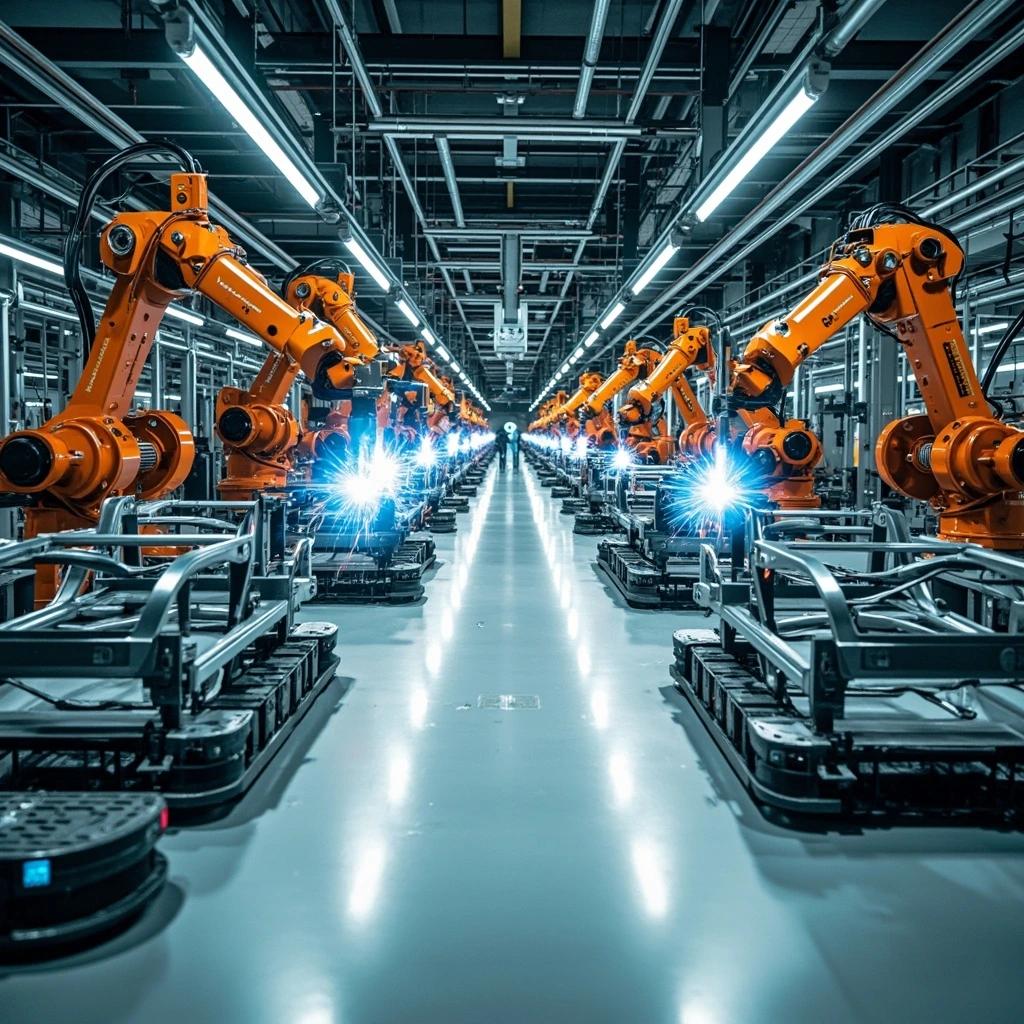
관세 정치는 공장의 지리적 배치를 경쟁 무기로 바꾸어 놓았다. 스텔란티스는 미국 생산 확대에 130억 달러를 투자하기로 했으며, 현재 유럽과 남북미 전역에서 생산하고 있다. 폭스바겐은 스카니아와 MAN 중차량 사업장을 포함해 전 세계 111개 공장을 운영한다. GM은 북미에 집중된 100개가 넘는 시설을 유지하고 있다. 지리는 볼보를 소유하고 있어 스웨덴과 벨기에에 공장을 운영하고 있으며, 이는 중국 순수 수출 기업 경쟁자들이 갖지 못한 진정한 EU 제조 역량이다. 이 목록의 마지막 제조업체인 혼다는 수십 개국에 70개가 넘는 차량 및 엔진 공장을 운영하고 있으며, 이 글로벌 생산 기반이 오토바이 시장 지배력과 꾸준한 사륜차 판매량을 뒷받침한다.
제조업체 순위 산정 방식
VerityRank는 상위 10개 승용차 제조업체를 네 가지 산업 특화 차원에서 평가한다. 생산 규모 및 생산 능력(35%)은 글로벌 공장 수, 연간 생산 능력, 가동률을 측정하며, 토요타와 폭스바겐의 리더십의 토대이다. 수직적 통합 및 공급망 통제(30%)는 핵심 부품을 자체 보유한 그룹에 점수를 부여한다. BYD의 배터리와 칩, 현대의 철강부터 운송까지의 루프, 상기그룹(上汽)의 HASCO 부품 제국이 그 예다. 카테고리 제조 폭(20%)은 그룹이 13개 운송장비 카테고리 중 실제로 몇 개를 생산할 수 있는지를 반영한다. 현대의 철도 및 방위 차량, 혼다의 오토바이와 HondaJet 항공기, 지리의 트럭과 eVTOL이 그 예이다. 글로벌 및 재무 규모(15%)는 매출과 브랜드 영향력을 반영하며, 폭스바겐의 3,220억 유로와 GM의 1,749억 달러가 상한선을 설정한다. 그 결과 2025~2026년 공시 자료, 공장 데이터, 감사된 생산 통계를 기반으로 한 종합 제조 점수(0~100)가 산출된다.
이 순위에 대하여
이 순위는 의도적으로 브랜드 전문 운영사와 순수 계약 조립업체, 즉 자체 중자산 제조 기반이 없는 기업을 제외한다. 목록에 오른 모든 제조업체는 자체 생산 시설을 소유하고 운영한다. 데이터는 2026년 중반까지 공개된 기업 연차 보고서, OEM 생산 통계, 공장 등록부, 독립 산업 트래커에서 수집되었다.
데이터 출처: 토요타 FY2026 재무 실적 및 생산 통계, 폭스바겐 그룹 2025년 연차 보고서, 현대자동차 & 기아 통합 생산 데이터, 제너럴 모터스 2025년 실적 및 시설 공시, 스텔란티스 2025년 연차 보고서, BYD 2025년 연간 실적, 상기자동차(上汽) ESG 및 연차 보고서, 포드 자동차 2025년 연간 실적, 지리홀딩스 그룹 공시, 혼다 FY2025 Form 20-F. Top Automakers in the World (ConsumerAffairs) · List of Manufacturers by Motor Vehicle Production (Wikipedia) · Toyota FY2026 Financial Results
면책 조항: 본 순위는 일반 참고용으로 공개된 생산 및 재무 데이터를 바탕으로 작성되었습니다. VerityRank는 나열된 어떤 기업도 보증하지 않으며, 수치는 가장 최근 제출 자료 이후의 발전 사항을 반영하지 않을 수 있습니다.