VerityRank

2륜 모빌리티 상위 10개 제조업체 및 공급업체

홈운송장비2륜 모빌리티 상위 10개 제조업체 및 공급업체
최종 업데이트: 2026년 9월·작성: VerityRank 리서치 팀·방법론

이 랭킹에 오른 모든 기업은 제품을 생산하는 공장을 직접 소유하고 있으며, 이 단 하나의 조건만 적용해도 유명한 이름들이 상당수 제외된다. 세계에서 가장 잘 알려진 자전거 브랜드 중 하나인 Trek는 여기에 포함되지 않는다 — 규모가 부족해서가 아니라, 양산을 유럽과 아시아의 파트너 공장에 외주하고 있어 이 랭킹이 측정하는 제조를 직접 통제하지 않기 때문이다. 같은 기준으로 유럽의 대부분 프리미엄 자전거 브랜드와 자사가 소유하지 않은 공장에 로고를 라이선스하는 모든 브랜드가 제외된다. 남는 것은 연간 생산량이 약 500만 대에서 2,000만 대 이상에 이르고, 남극 대륙을 제외한 모든 대륙에 걸쳐 공장 네트워크를 보유한 10개 기업이다.

판매량 선두는 중국 기업이고, 기술 선두는 일본 기업이며, 이 두 그룹은 서로 다른 고객층을 두고 경쟁하고 있다. 혼다(Honda)는 일본, 인도, 인도네시아, 베트남, 태국, 브라질, 중국 등에 30개 이상의 전용 오토바이 공장을 운영하며, 연간 2,200만 대 이상의 생산 능력과 150개국 이상에서의 유통망을 갖추고 있다. 오토바이 사업은 2026년 3월까지의 회계연도에 4조 200억 엔(약 268억 달러)을 창출했으며, 이는 그룹 매출의 약 18%에 해당한다. 야데아(Yadea)는 우시, 톈진, 쯔시, 칭위안, 안후이, 충칭, 베트남, 인도네시아에 8개 자동화 기지를 운영하며 2,000만 대 이상의 생산 능력을 보유하고 있고, 테일그(TAILG)와 아이머(Aima)는 각각 8개 공장을 운영하며 약 1,500만 대의 생산 능력을 갖추고 있다. 따라서 세 개의 중국 제조업체가 오토바이 전체에 투자하는 어떤 일본 또는 인도 경쟁사보다도 전동 이륜차에 더 많은 생산 면적을 투입하고 있다.

인도의 기여는 전동화 없는 규모이다. 히어로 모토코프(Hero MotoCorp)는 다루헤라, 구르가온, 니므라나, 하리드와르, 할롤, 치투르에 있는 인도 내 6개 공장과 콜롬비아 1개, 방글라데시 1개 등 8개 공장을 운영하며 연간 약 950만 대를 생산하고 52개국에 판매하고 있다. 바자지 오토(Bajaj Auto)는 아쿠르디, 왈루지, 차칸, 판트나가르의 4개 대규모 자동화 단지에서 약 650만 대의 이륜차 및 삼륜차를 생산하며, Boxer와 Pulsar 라인업을 통해 100개국 이상에 수출하고 있다. TVS 모터(TVS Motor)는 인도의 호수르, 마이수르, 날라가르와 인도네시아의 카라왕에서 생산하며 550만 대 이상의 생산 능력과 44%의 전동 모델 성장률을 기록하고 있다. 세 회사 모두 여전히 휘발유 차량 제조업체가 중심이며, 공장은 배터리 조립이 아닌 엔진 및 변속기 생산을 중심으로 설계되어 있어 이를 전환하는 것은 처음부터 새로운 전동 생산 능력을 구축하는 것보다 훨씬 어려운 작업이다.

자전거 및 마이크로모빌리티 제조업체는 완전히 다른 제조 전통에 속해 있다. 자이언트(Giant)는 대만 따자, 중국 본토의 쿤산과 청두, 네덜란드 렐리스타트, 베트남 빈즈엉을 포함한 9개 기지를 운영하며 650만 대 이상의 자전거와 전동 자전거 생산 능력과 80개국 이상의 유통망을 갖추고 있다. 탄소섬유 적층, 성형, 마감을 완제품 프레임을 구매하는 대신 자사 공장에서 수행하는 극소수 기업 중 하나이다. 나인봇(Ninebot)은 장쑤성 창저우의 단일 고도 자동화 기지에서 출발하여 600만 대 이상의 전동 스쿠터, 전동 자전거 및 자체 균형 차량을 생산하고 자체 배터리 관리 및 커넥티드 차량 소프트웨어를 구축하며 입지를 만들었다. 이 목록의 또 다른 일본 제조업체인 야마하(Yamaha)는 30개국에 걸쳐 140개 자회사와 생산 벤처를 운영하며, 다른 브랜드가 구매할 수 있도록 대량으로 전동 자전거 구동 시스템까지 제조하는 이 목록의 유일한 기업이다.

선정 기준 및 평가 모델
제조업체는 먼저 적격성을 검토한 후 다음 네 가지 가중치 기준으로 평가된다:
• 생산 능력 및 자체 제조 기반 (40%): 연간 이륜차 생산 능력, 100% 소유 공장의 수와 위치, 조립, 도장 및 최종 검사가 회사의 직접 통제 하에 이루어지는 정도.
• 이륜차 사업 집중도 (30%): 이륜차에 투입되는 회사 매출 및 엔지니어링 자원의 비중. 자동차, 선박 엔진 또는 산업 장비도 함께 생산하는 제조업체는 생산 우선순위가 분산되므로 더 낮은 점수를 받는다.
• 글로벌 매출 및 브랜드 인기도 (20%): 이륜차 매출, 수출 범위, 검색 수요, 핵심 시장의 라이더들 사이에서의 브랜드 위상.
• 자급률 및 수직 통합 (10%): 프레임, 엔진 또는 모터, 배터리 팩, 컨트롤러 및 구조 부품의 자체 생산 — 공급업체에 문제가 생겼을 때 공장이 계속 가동될 수 있与否을 결정하는 부분이다.

제외 규칙: 제품이 생산되는 시설을 소유하지 않은 기업은 매출이나 브랜드 인지도와 관계없이 적격하지 않다. 이는 순수 브랜드 라이선스 사업, 모든 생산을 외주하는 디자인 스튜디오, 그리고 전체 생산량을 제3자 공장에서 조달하는 자전거 또는 전동 자전거 브랜드를 제외한다. 제조업체가 일부 공장을 소유하고 나머지를 외주하는 경우, 자체 생산 비율을 기준으로 평가한다.

데이터 출처: 생산 능력, 공장 및 매출 수치는 2025회계연도 및 2026회계연도 연차보고서, 부문별 공시 및 거래소 제출 자료에서 가져왔으며, 혼다 투자자관계 부문 데이터, 히어로 모토코프 2024-25 연차보고서, TVS 모터 ESG 공시, 자이언트 매뉴팩처링 연차보고서 및 Grand View Research 전동 자전거 시장 분석을 포함한 독립적인 업계 조사와 교차 검증되었다. 제조업체가 비달력 기준 회계연도로 보고하는 경우 가장 최근에 종료된 12개월 기간을 사용하며, 생산 능력 수치는 실제 생산량이 아닌 회사가 직접 밝힌 연간 생산 능력이다.

면책 조항: 본 랭킹은 공개적으로 이용 가능한 제3자 정보를 바탕으로 작성되었으며, 연구 및 시장 참고 목적으로만 게시된다. 투자, 조달 또는 법률 자문을 구성하지 않으며, 독자는 발주 전에 해당 제조업체와 직접 생산 능력, 인증 및 상업 조건을 확인해야 한다.


TOP 10 순위

2026.09 판
1
혼다 주식회사

혼다 주식회사

혼다 모터 주식회사는 도쿄에 본사를 둔 글로벌 모빌리티 제조업체로, 자동차와 오토바이라는 독특한 이중 핵심 사업 포트폴리오를 보유하고 있습니다. 풍부한 엔진 기술의 유산을 활용하여 혼다(어코드, CR-V 등), 오토바이(글로벌 판매 1위), 파워 프로덕츠, 그리고 혼다제트에 이르기까지 광범위한 사업 영역을 구축해 왔습니다. 2025회계연도 약 1,400억 달러의 매출을 기록한 혼다는, 성숙한 i-MMD 하이브리드 기술을 기반으로 신중한 전동화 전환을 추진하는 동시에, e:N 순수 전기차 시리즈와 전고체 배터리 개발을 가속화하고 있습니다. 사업 운영은 전 세계 주요 지역에 고르게 분포되어 있으며, 북미가 가장 큰 시장입니다.

**강점:** 혼다의 핵심 강점은 오토바이 시장에서의 논쟁의 여지가 없는 글로벌 리더십(연간 판매량 1,800만 대 이상)과 뛰어난 엔진 기술 명성으로, 이를 통해 안정적인 수익 흐름과 독보적인 브랜드 아이덴티티를 확보하고 있습니다. 자동차, 오토바이, 파워 프로덕츠, 항공 분야에 걸친 사업 다각화는 특정 산업에 내재된 순환적 리스크를 효과적으로 완화해 줍니다.

**약점:** 혼다의 가장 큰 과제는 업계의 급격한 순수 전동화 전환 속에서 상대적으로 신중한 전환 속도를 보인다는 점입니다. 순수 전기차 제품 출시 속도, 플랫폼 기술, 브랜드 인지도 측면에서 선두 기업들에 뒤처져 있으며, 세계 최대 자동차 시장인 중국에서 국내 신에너지 브랜드들의 강도 높은 경쟁 압박에 직면해 있습니다.

기업 유형

Honda

설립

1946

인력

약 200,000명+

시장 진출

150개 이상의 국가

시설

30개 이상의 자동차 및 엔진 공장, 수십 개의 오토바이 생산 기지

본사

일본

시장

도쿄증권거래소 : 7267

주요 제품 카테고리
운송 장비자동차 및 차량 산업세단 산업SUV 산업휘발유 및 디젤 차량 산업하이브리드 전기차(HEV) 산업운송장비자동차 및 차량 산업세단 산업SUV 산업운송 장비자동차 및 차량 산업세단 산업SUV 산업휘발유 및 디젤 차량 산업하이브리드 전기차(HEV) 산업운송장비자동차 및 차량 산업세단 산업SUV 산업
2
Yadea

Yadea Group Holdings Ltd.

세계 최대의 전동 이륜차 사업을 구축하는 데 20년은 긴 시간이 아니지만, 야데아(Yadea)는 2001년 설립 후 바로 그렇게 해냈다. 장쑤성 우시에 본사를 둔 이 그룹은 세계 최대의 전동 이륜차 기업이다. 2025년 이 그룹은 1,630만 대 이상의 전동 자전거와 전동 오토바이를 판매했으며 — 이는 전 세계에서 판매된 전동 이륜차 약 3대 중 1대에 해당한다 — 370억 1,000만 위안(약 54억 달러)의 매출을 기록했고, 주주 이익은 128.8% 급증했으며, 12,000명 이상의 직원, 중국 내 7개의 고도로 자동화된 슈퍼 베이스, 그리고 베트남, 인도네시아 등지에 10개 이상의 해외 생산·조립·연구개발 시설을 보유하고 있다.
야데아의 해자는 수직 계열화이다. 자사의 그래핀 배터리, 모터, 전자 제어 시스템을 직접 개발·생산하여 어떤 경쟁사도 따라올 수 없는 규모의 공급망 자립성을 확보하고 있다. 2025년 해외 판매는 26.5% 급증했으며, abrdn, FSSA 등 국제 펀드의 지분 보유가 확대되었고, 전략적 움직임으로는 디자인 인재 확보를 위한 Orita Sinclair College(싱가포르) 지분 95% 인수와 Gogoro와의 배터리 스와핑 협력 심화가 있었다.

강점:
• 글로벌 규모 – 연간 1,400만 대 이상의 판매량으로 야데아는 세계 전동 이륜차 시장의 판매량 선두 기업
• 수직 계열화 – 자체 그래핀 배터리, 모터, 컨트롤러로 비용 관리와 기술 소유권 확보
• 제조 역량 – 중국 내 7개 슈퍼 베이스와 베트남, 인도네시아 등 해외 10개 이상의 시설
• 국제적 성장 동력 – 2025년 해외 판매 26.5% 성장, 글로벌 펀드의 기관 투자 관심 증가

약점:
• 국내 시장 가격 전쟁 – 아이마(Aima) 등 중국 경쟁사와의 치열한 경쟁으로 내수 시장 마진이 지속적인 압박
• 브랜드 한계 – 통근용 가성비 이미지로 인해 유럽과 미국에서 프리미엄 전동 오토바이 포지셔닝에 제약
• 마진 구조 – 높은 판매량에도 낮은 대당 가격으로 인해 프리미엄 경쟁사 대비 수익성 제한

기업 유형

Yadea

설립

2001

인력

12,000+

시장 진출

100개국 이상에서 운영되는 판매 네트워크

시설

중국 내 초고도 자동화된 7개 슈퍼 생산기지 및 베트남, 인도네시아 등 해외 제조·조립·R&D 시설 10여 곳

본사

중국

주요 제품 카테고리
오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체마이크로 모빌리티 제품 브랜드운송 장비운송장비오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체마이크로 모빌리티 제품 브랜드운송 장비운송장비
3
Hero MotoCorp

Hero MotoCorp Limited

가족이 처음으로 큰 지출로 오토바이를 구매하는 경우가 많은 나라에서, 세계 그 어느 회사보다 많은 오토바이를 판매하는 브랜드가 하나 있다. Hero MotoCorp는 뉴델리에 본사를 두고 단일 브랜드 판매량에서 그 자리를 지키고 있다. 2025 회계연도에 590만 대의 오토바이를 판매하며 인도 전체 이륜차 시장의 약 30%를 차지했고, 4,075.6억 루피(약 48.5억 달러)의 매출을 기록하며 전년 대비 8.8% 성장했고, 461억 루피의 사상 최대 순이익을 달성했다. 인도 내 6개 초대형 공장과 티루파티의 7번째 신규 부지를 합쳐 910만 대 이상의 생산 능력을 보유하고, 콜롬비아와 방글라데시에도 해외 생산 시설을 갖춘 Hero는 자체 브랜드와 전기차 서브 브랜드인 Vida를 통해 48개 수출 시장으로 확장하며 남아시아 통근용 오토바이 경제의 중심 역할을 하고 있다.
그 강점은 혼다와의 4년간(4십 년)의 파트너십을 통해 구축된 타의 추종을 불허하는 비용 구조와 유통망이며, 혼다의 기술 이전은 가격, 연비, 서비스망이 구매 결정을 좌우하는 초보 수준 통근형 세그먼트에서 Hero가 지배적인 위치를 차지하는 데 기여했다.

강점:
• 타의 추종을 불허하는 통근형 규모 – 2025 회계연도에 590만 대 판매로 세계 오토바이 업계 최대 단일 브랜드 판매량을 기록했으며, 국내 시장 점유율 30%, 이론상 연간 생산 능력은 91만 대 이상
• 깊이 있는 농촌 네트워크 – 인도의 가장 작은 도시까지 닿는 서비스 및 부품 생태계로, 경쟁사가 따라 하기 어려운 해자(와이트)
• 전기차에 대한 직접 투자 – Flash Electronics 지분 49% 인수(2025년 1월, 137.2억 루피)를 통해 Vida 전기차 라인의 자체 파워트레인 및 파워 일렉트로닉스 역량 확보
• 글로벌 확장 – 2025 회계연도 필리핀 진출과 콜롬비아·방글라데시의 기존 공장을 바탕으로 아세안과 라틴아메리카 전역에서 일본 브랜드에 도전할 수 있는 위치 확보

약점:
• 세그먼트 편중 – 매출의 90% 이상이 주로 인도에서 판매되는 저배기량 통근용 바이크에 의존하여, 국내 정책 및 유가 변동에 취약
• 프리미엄 브랜드 격차 – 250cc 이상 시장 진출 시도가 Royal Enfield, Bajaj 소속 KTM 및 일본 브랜드의 강한 저항에 부딪혀 브랜드 가치 상승은 아직 미미
• 전기차 전환 지연 – Vida의 전기차 판매량은 기존 내연기관 차량에 비해 여전히 미미하며, 중국 전기바이크 업체들이 동일한 가격대에 진입하고 있음

기업 유형

Hero MotoCorp

설립

1984

인력

8,599 core employees (24,000+ incl. temporary)

시장 진출

48개국에 걸친 판매 및 서비스 네트워크

시설

인도 내 6개 대형 공장(Dharuhera, Gurugram, Neemrana) 및 Tirupati에 7번째 신규 부지 건설; 콜롬비아와 방글라데시에 해외 시설; 합산 생산 능력 910만 유닛 이상

본사

인도

시장

BSE: 500182; NSE: HEROMOTOCO

주요 제품 카테고리
오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업MPV / 패밀리밴 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업MPV / 패밀리밴 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체
4
Aima

Aima Technology Group Co., Ltd.

아이마(Aima)는 중국에서 한 회사를 제외하고 어떤 회사보다도 많은 전동 이륜차를 판매하며, 이는 대부분의 제조업체가 진출하지 않는 군(郡) 단위 도시까지 커버하는 유통망을 통해 이루어진다. 1999년에 설립된 이 톈진 소재 기업은 기술적 차별화보다는 유통 밀도와 산업 디자인을 통해 현재의 위치를 구축했다. 중국 전역에 30,000개가 넘는 판매점, 7개의 핵심 생산기지를 보유하고 있으며, 연간 1,250만 대 이상의 생산 능력이 연간 약 1,050만 대의 차량 출하를 뒷받침한다. 매출은 251억 위안(약 34억 8천만 달러)에 달하며, 거의 전액이 전동 이륜차에서 발생해 아이마는 업계에서 가장 순수한 매출 구조 중 하나를 갖고 있다.

강점:
• 유통망이라는 해자: 아이마의 판매점은 전동 이륜차가 가정의 주요 교통수단인 3·4선 도시와 농촌 군(郡) 지역에 집중되어 있다. 경쟁사는 제품은 따라잡을 수 있지만, 수천 개의 소도시에서 이 깊이의 서비스·판매망을 복제하는 데는 수년의 시간과 막대한 자본이 필요하다.
• 디자인 주도의 브랜드 포지셔닝: 이 회사는 모델에 고유한 비주얼 아이덴티티를 부여하고 특정 소비자 집단을 타깃팅함으로써 순수한 가격 경쟁에서 의도적으로 벗어났으며, 이는 무브랜드 지역 조립업체 대비 가격 프리미엄을 뒷받침한다.
• 프레임과 모터의 완전한 수직 계열화: 프레임 프레스, 자동 도장, 모터 조립을 사내에서 수행하며, 사내 지능형 파워트레인 및 배터리 관리 프로그램을 통해 주행거리와 신뢰성을 좌우하는 부품의 외부 공급업체 의존도를 낮추고 있다.
• 중국 수요 거점에 분산된 7개 공장: 톈진, 장쑤, 저장, 허난, 광둥, 충칭, 광시에 걸친 생산 체계는 완성된 전동자전거가 가치 대비 부피가 큰 사업 특성상 운송 거리를 짧게 유지한다.

약점:
• 국내 가격전으로 인한 마진 압박: 중국 전동자전거 소매 시장은 공격적인 프로모션 중심으로 재편되고 있으며, 아이마의 보급형 라인업이 그 영향을 가장 크게 받아 총마진이 규모가 뒷받침할 수 있는 수준 이하에 머물고 있다.
• 규제 전환 리스크: 중국 국가 전동자전거 표준의 강화로 재설계 주기가 빨라졌으며, 기준에 부합하지 않는 기존 재고는 할인 판매로 처리해야 한다.
• 초기 단계의 국제 현존력: 50개국 이상에 판매망이 닿아 있지만 해외 매출은 전체에서 아직 작은 비중을 차지해, 단일 시장의 수요 사이클과 경쟁 강도에 여전히 노출되어 있다.

기업 유형

Aima

설립

1999

인력

10,500

시장 진출

50여 개국; 중국 내 30,000개 이상의 판매점

시설

톈진, 장쑤, 저장, 허난, 광둥, 충칭, 광시에 걸친 7개 핵심 생산기지

본사

중국

시장

SSE: 603529

주요 제품 카테고리
휠형 모빌리티 브랜드건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체기계 및 장비기계 및 장비도로 건설 기계 산업휠형 모빌리티 브랜드건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체기계 및 장비기계 및 장비도로 건설 기계 산업
5
Bajaj Auto

Bajaj Auto Ltd.

소수의 제조업체만이 대량 생산자이자 두 개의 유럽 프리미엄 브랜드의 지정 조립 업체라는 두 역할을 동시에 수행할 수 있습니다. 1945년에 설립되어 푸네에 본사를 둔 Bajaj Auto는 두 역할을 동시에 수행해 왔으며, 인도에서 가장 국제적인 이륜차 제조업체이자 세계 최대의 삼륜차 제조업체입니다. FY2025에는 5,143억 6,000만 루피(약 61억 5,000만 달러)의 매출을 기록하며 11.55% 증가했고, 순이익은 8.99% 증가한 815억 루피를 달성했으며, 전 세계 판매량은 300만 대를 넘어섰습니다. Bajaj의 Pulsar와 RE(삼륜차) 라인은 포트폴리오의 핵심이며, 여기에 Chetak 전기 스쿠터도 포함되며, Waluj, Chakan 및 Pantnagar의 제조 공장에서는 매년 수백만 대의 차량을 생산합니다.
인도 OEM 중에서 유일하게 Bajaj는 여러 유럽 프리미엄 브랜드의 산업적 기반이기도 합니다. KTM과 Husqvarna 오토바이를 제조하고 인도 공장에서 Triumph 모델을 조립하여 전 세계로 수출합니다. 이 모델은 기술, 규모의 경제, 프리미엄 마진을 Bajaj 자체 엔지니어링으로 다시 가져옵니다.

강점:
• 수출 강국 – 인도 최대의 이륜차 및 삼륜차 수출업체로서 아프리카, 라틴아메리카, ASEAN 및 남아시아 전역의 70개국 이상에 판매
• 삼륜차 지배력 – 세계 최대의 삼륜차(RE, Maxima 시리즈) 제조업체로서 남아시아와 아프리카 전역의 대중적 라스트마일 교통의 근간
• 프리미엄 OEM 파트너십 – KTM, Husqvarna 및 Triumph와의 장기 제조 동맹은 높은 마진의 물량과 세계적 수준의 엔지니어링을 Bajaj 자체 공장에 가져옵니다
• 원가 엔지니어링 – 극도로 철저한 공급망 관리를 통해 Bajaj는 대당 기준으로 세계에서 가장 수익성 높은 이륜차 제조업체 중 하나로 자리매김했습니다

약점:
• 수출 집중 – 나이지리아와 라틴아메리카 등 신흥 시장에 대한 큰 의존도로 인해 환율 변동, 인플레이션 및 외환 부족에 따른 실적 노출
• 국내 브랜드 포지셔닝 – 인도의 통근형 시장에서는 Bajaj가 Hero에 뒤처져 있으며, 프리미엄 Pulsar 시리즈는 TVS와 Royal Enfield와 치열한 경쟁에 직면해 있습니다
• EV 전환 압박 – Chetak 전기 스쿠터는 자금력이 풍부한 경쟁자들과 맞서고 있으며, 대형 전기 오토바이는 여전히 미래의 도전 과제입니다

기업 유형

Bajaj

설립

1945

인력

~10,000

시장 진출

70개 이상의 국가로 수출; 인도 최대의 이륜차 및 삼륜차 수출업체

시설

인도 Waluj, Chakan, Pantnagar에 위치한 고도로 자동화된 공장

본사

인도

시장

NSE: BAJAJ-AUTO

주요 제품 카테고리
오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업상용차 산업특수목적차량(SPV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업상용차 산업특수목적차량(SPV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체
6
Yamaha Motor

Yamaha Motor Co., Ltd.

피아노 제조사의 부산 프로젝트가 세계적인 엔진 기업으로 성장했습니다. 야마하 발동기(Yamaha Motor)는 1955년 악기 사업에서 분사하여 현재 시즈오카현 이와타시에 본사를 둔 세계 2위 오토바이 제조업체이자 일본에서 가장 다각화된 모빌리티 기업 중 하나로 자리매김했습니다. 2025 회계연도에 그룹은 2조 5,340억 엔(약 169억 달러)의 매출을 올렸으며, 그중 랜드 모빌리티 부문 — 오토바이, ATV, SPV — 이 1조 6,150억 엔(63% 이상)을 차지했고, 글로벌 오토바이 판매는 약 450만 대, 180개국 이상에 걸친 138개 연결 자회사에서 55,000명 이상의 직원을 보유하고 있습니다.
야마하의 독특한 강점은 cross-category 엔지니어링에 있습니다. 세계 최고 수준의 해양 외부 모터(outboard motor) 제조업체이자, 북미 ATV/ROV 시장의 강자, 전기 마이크로 모빌리티(전기 자전거, 전기 스쿠터, e-Kits)의 선구자, 산업용 드론 제조업체이며, 로봇 사업부는 최상위 SMT 실장기 공급업체입니다. 이러한 폭넓은 사업 포트폴리오 덕분에 그룹은 여러 모빌리티 사이클을 타고 카테고리 전반에 걸쳐 기술을 융합할 수 있습니다.

강점:
• 글로벌 오토바이 스케일 – 2025년 약 450만 대의 오토바이 판매, 인도네시아, 필리핀, 태국에서 판매량 증가
• 해양 분야 리더십 – 세계 최고 수준의 외부 모터 및 레저 보트 제조업체로서 이륜차를 넘어선 사업 다각화
• 파워스포츠 지배력 – 북미 ATV/ROV 및 사이드 바이 사이드 시장의 오랜 선두 기업
• 기술의 폭 – Euro 5+ 대응 엔진부터 전기 마이크로 모빌리티, 산업용 드론에 이르기까지 거의 모든 모빌리티 카테고리를 아우르는 엔지니어링 역량

약점:
• 수익성 압박 – 2025 회계연도 영업이익은 미국 관세, 조달 비용 상승, 환율 변동으로 30.4% 감소
• 배당 축소 – 실적 부진으로 배당이 삭감되어 단기 마진 리스크를 시사
• 지역 교란 – 베트남 공장 가동 중단(규제 변경 및 홍수)으로 ASEAN 내 공급망 취약성이 노출

기업 유형

YAMAHA

설립

1955

인력

54,206 (group)

시장 진출

180개 이상 국가 및 지역에 걸쳐 구축된 판매 및 서비스 네트워크

시설

일본 이와타·하마마츠 공장을 중심으로 인도네시아, 태국, 베트남, 유럽 및 북미에 위치한 사업장과 함께 연결 자회사 138개(해외 117개)를 통한 글로벌 제조 네트워크

본사

일본

시장

TSE 프라임: 7272

주요 제품 카테고리
기계 및 장비전자부품 산업산업 자동화 시스템 산업전자 조립 장비 상위 10개 기업산업 자동화 시스템 상위 10개 기업전자 조립 장비 제조업체기계 및 장비스마트 기기 제조 장비 상위 10개 기업오토바이 브랜드자동차 및 자동차 차량 브랜드기계 및 장비전자부품 산업산업 자동화 시스템 산업전자 조립 장비 상위 10개 기업산업 자동화 시스템 상위 10개 기업전자 조립 장비 제조업체기계 및 장비스마트 기기 제조 장비 상위 10개 기업오토바이 브랜드자동차 및 자동차 차량 브랜드
7
TVS Motor

TVS Motor Company

TVS Motor는 첸나이에 본사를 둔 인도 3위의 이륜차 제조업체로, 글로벌 오토바이 업계에서 가장 공격적으로 인수합병을 진행하는 기업 중 하나입니다. 2025-26 회계연도에 역대 최대인 589만 대의 이륜차 및 삼륜차를 판매했으며, 매출은 30% 증가해 4,727억 루피(약 56억 달러)에 달했고 영업세전이익은 40% 증가했습니다. 후수르, 마이수르, 날라가르에 위치한 공장과 인도네시아 카라왕에 있는 100% 자회사 공장을 통해 합산 연간 생산능력은 400만 대를 넘으며, 직원은 11,000명 이상입니다.
TVS는 체계적인 M&A를 통해 가치사슬을 따라 성장해 왔습니다. 영국의 Norton Motorcycles와 이탈리아의 Engines Engineering을 인수하여 플랫폼 개발 및 산업 디자인 역량을 강화했으며, BMW Motorrad와의 10년에 걸친 공동 엔지니어링 및 제조 파트너십(G310 시리즈는 TVS가 생산)을 통해 인도 경쟁사 중 극소수만이 누리는 품질 인증을 확보했습니다. iQube 전동 스쿠터는 정부의 PM E-DRIVE 인센티브 프로그램에 힘입어 인도에서 가장 빠르게 성장하는 전기차 라인 중 하나로 자리잡았습니다.

강점:
• 글로벌 엔지니어링 역량 – Norton 및 Engines Engineering 인수를 통해 TVS는 하나의 그룹 내에서 영국의 헤리티지 브랜드와 이탈리아의 디자인/R&D 역량을 확보
• BMW 파트너십 – 10년 이상 BMW Motorrad를 위해 생산한 G310 라인은 TVS의 글로벌 표준 제조 품질을 입증
• 이중 시장 성장 – 견실한 내수 성과에 더해 60개국 이상으로 수출하며, 인도네시아 공장이 ASEAN 시장에 직접 공급
• 전동화 모멘텀 – iQube 전동 스쿠터가 PM E-DRIVE 보조금과 성장하는 충전 인프라에 힘입어 빠르게 확대

약점:
• 내수 마진 압박 – Hero 및 공격적인 신규 진입자와의 치열한 국내 경쟁으로 인해 매출총이익률이 지속적인 압박을 받고 있음
• 브랜드 프리미엄 – Norton 보유에도 불구하고 TVS 자체 브랜드는 대중 통근용 시장에서 Hero 및 Bajaj에 여전히 뒤처져 있음
• EV 수익성 – 전기차 판매량은 보조금 지원에 의존하고 있으며, 완전한 규모에서의 수익성은 아직 입증되지 않음

기업 유형

TVS

설립

1978

인력

11,000+

시장 진출

60개국 이상으로 수출

시설

인도 내 3개 공장(호수르, 미소루, 날라가르) 및 인도네시아 카라왕에 100% 소유 공장 보유, 합산 생산 능력 400만 대 이상

본사

인도

시장

BSE: 532343; NSE: TVSMOTOR

주요 제품 카테고리
오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업MPV / 패밀리밴 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업MPV / 패밀리밴 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체
8
Segway-Ninebot

Ninebot Limited (Segway-Ninebot)

한때 호기심의 대상에 불과했던 자체 균형 개인 이동장치는 하나의 제품 카테고리로 자리 잡았고, 결국 이 시장을 장악한 기업은 중국 기업이다. Segway-Ninebot(Ninebot Limited)은 세계 최대의 단거리 스마트 모빌리티 기기 제조업체로, 미국 Segway의 뿌리와 중국의 대규모 제조 역량을 결합하고 있다. 2025년 이 회사는 매출 29.8억 달러를 기록하며 49.9% 증가했으며, 2026년 1월까지 중국 시장 전동 이륜차 출하량이 1,000만 대를 돌파했다. 2012년에 설립되어 베이징에 R&D 본사를 두고 있으며, 장쑤성 창저우에 세계 최대 규모의 단거리 모빌리티 공장 중 하나를 보유하고 있고, 100개국 이상에서 판매하고 있다.
Ninebot은 단순 조립업체가 아니다. 소프트웨어-하드웨어 통합 개발 모델을 운영하고 있으며, 2026년 초 이륜 마이크로 모빌리티용 자체 하위 레이어 운영체제인 NimbleOS™를 출시했고, TLC 및 ISO 26262 기능안전 규격 인증을 획득했다. 제품 라인업은 전동 킥보드, 전기자전거, 전동 오토바이, 자체 균형 차량 및 성장 중인 전동 스쿠터 라인을 아우르며, Ninebot E2 시리즈만 전 세계 판매량 100만 대를 돌파했다.

강점:
• 카테고리 리더십 – 전동 킥보드 및 스마트 단거리 모빌리티 분야 세계 1위
• 매출 성장 모멘텀 – 2025년 49.9% 성장 및 중국 누적 전동 이륜차 출하 1,000만 대
• 풀스택 기술 – TLC 및 ISO 26262 인증을 갖춘 NimbleOS™ 운영체제가 소프트웨어 해자 구축
• 제조 규모 – 창저우 슈퍼팩토리는 세계 최대 규모의 단거리 모빌리티 시설 중 하나

약점:
• 세그먼트 집중 – 매출이 마이크로모빌리티 및 전동 킥보드에 크게 의존하며, 이 세그먼트는 도시 규제와 렌털 시장 변동에 노출되어 있음
• 브랜드 분산 – Segway/Ninebot 이중 브랜드로 인해 일부 시장에서 프리미엄 포지셔닝에 혼란을 줄 수 있음
• 오토바이 깊이 부족 – 전동 스쿠터 사업은 성장하고 있으나 Yadea와 같은 오토바이 전문 경쟁사에 비해 아직 초기 단계임

기업 유형

Segway-Ninebot

설립

2012

인력

Thousands of R&D and manufacturing staff

시장 진출

100개 이상의 국가에서 판매되는 제품

시설

창저우(Changzhou), 장쑤(Jiangsu) 초대형 공장 — 세계 최대 규모의 단거리 모빌리티 생산 시설 중 하나

본사

중국

시장

SSE STAR: 689009

주요 제품 카테고리
오토바이 제조업체오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업특수목적차량(SPV) 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체마이크로 모빌리티 제품 브랜드오토바이 제조업체오토바이 브랜드자동차 및 자동차 차량 브랜드자동차 및 차량 산업하이브리드 전기차(HEV) 산업휘발유 및 디젤 차량 산업특수목적차량(SPV) 산업휠형 모빌리티 브랜드이륜 모빌리티 제조업체마이크로 모빌리티 제품 브랜드
9
Giant

Giant Manufacturing Co., Ltd.

자이언트는 자체 브랜드를 만들기 전에 다른 브랜드를 위한 프레임을 생산하며 세계 최대 자전거 제조업체가 되었다. 1972년 타이중 다자에서 설립된 이 회사는 첫 10년을 미국과 유럽 브랜드를 위한 수탁 제조업체로 보낸 뒤, 그 제조 역량을 바탕으로 1981년 자체 제품군을 출시했다. 그 기원은 지금도 사업을 설명해 준다. 자이언트는 탄소섬유 프레임 생산, 알루미늄 가공, 자체 소매 유통을 동시에 통제하는 극소수 자전거 기업 중 하나다. 매출은 신타이완달러 602억 5천만(약 19억 1천만 미국 달러)에 달했고, 9개 생산 거점에서 약 520만 대의 자전거와 전기자전거를 출하해 80개국 이상의 자회사와 유통업체를 통해 판매했다.

강점:
• 경쟁사가 거의 갖지 못한 프레임 제조 역량: 카본 적층, 성형, 마감이 위탁 프레임 제조업체에서 사오는 것이 아니라 회사 자체 공정 아래 사내에서 이루어진다. 이 단계를 소유하는 것이 자이언트가 다른 브랜드에 프레임을 공급하면서도 하이엔드 복합소재 자전거에서 경쟁력 있는 가격을 제시할 수 있게 해 준다.
• 하나의 공장 기반 위에 층층이 쌓인 두 가지 수익 모델: 이 회사는 자체 소비자 브랜드 — 자이언트, 여성 특화 라인 Liv, Cadex 부품 라인 — 를 운영하면서 동시에 제3자를 위한 제조를 계속한다. 수탁 생산은 소매 부진 시기에 고정비를 흡수하고 생산 노하우를 회사 내부에 유지시킨다.
• 유럽과 북미의 제조 거점: 헝가리 공장은 자이언트가 수입 노출 없이 유럽연합으로 출하할 수 있게 해 주고, 확장된 베트남 거점은 자전거 관세 처리가 변동성이 컸던 시기에 미국으로 향하는 두 번째 관세 대응형 공급 경로를 제공한다.
• 기존 딜러 네트워크 위에 구축된 전기자전거 포지셔닝: 자이언트는 전기 모델이 시장의 큰 부분을 차지하기 전부터 이미 수천 개의 독립 딜러를 확보하고 있었기에, 마진이 더 높은 전기자전거 제품군이 네트워크를 새로 구축할 필요 없이 즉시 숙련된 서비스 역량에 도달했다.

약점:
• 북미의 팬데믹 이후 재고 과잉: 소매 채널은 2020~2021년 수요 급증기에 자전거 재고를 쌓아 올렸고 이후 이를 소진해 왔으며, 이는 소비자 수요가 계속되는 와중에도 제조업체로 향하는 주문을 억누른다.
• 자전거 관세와 통상 정책에 대한 노출: 생산이 대만, 중국 본토, 베트남에 집중되어 있어 전기자전거와 부품에 대한 관세 처리가 바뀌면 도착 원가가 빠르게 변하고 공급 재배치를 반복해야 한다.
• 소비자 직판 브랜드와의 프리미엄 부문 경쟁: 온라인 태생 자전거 브랜드는 딜러 가격을 밑돌고 젊은 구매자를 흡수해, 자이언트가 전통적 소매 모델을 통해 지킬 수 있는 하이엔드 비중을 제한한다.

기업 유형

Giant

설립

1972

인력

12,000

시장 진출

판매 자회사와 유통업체를 통해 80개국 이상에서 활동

시설

다자(대만), 쿤산(장쑤), 톈진, 헝가리, 베트남 등 9개 제조 기지

본사

중국

시장

TWSE: 9921

주요 제품 카테고리
휠형 모빌리티 브랜드건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체기계 및 장비기계 및 장비물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체트레일러 및 물류 장비 산업휠형 모빌리티 브랜드건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체기계 및 장비기계 및 장비물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체트레일러 및 물류 장비 산업
10
TAILG

TAILG Science & Technology Group Co., Ltd.

TAILG는 배터리가 라이드보다 오래간다는 단 하나의 약속으로 명성을 쌓았으며, 이 약속을 광고가 아닌 기록 도전을 통해 검증해 왔다. 2004년에 설립되고 선전에 본사를 둔 이 회사는 중국 3위의 전동 이륜차 제조업체로 성장했으며, 추정 매출은 145억 위안(약 20억 2천만 달러), 국내 시장 점유율은 약 14.7%에 달한다. 선전, 우시, 톈진, 둥관, 청두, 구이강, 허난, 베트남의 8개 생산기지가 연간 1,500만 대 이상의 통합 생산 능력을 갖추고 있으며, 90개국 이상에 수출하고 있다.

강점:
• 핵심 제품 속성으로서의 주행거리: TAILG의 마케팅과 엔지니어링은 모두 클라우드 파워 장거리 시스템을 중심으로 전개되며, 경쟁사들이 사양표에서 내세우는 주장을 실증하기 위해 검증된 주행거리 기록을 반복적으로 활용해 왔다. 중국 전동자전거 수요의 큰 비중을 차지하는 배달 라이더와 장거리 통근자에게 주행거리는 가장 중요한 구매 기준이다.
• 성능을 좌우하는 부품의 완전한 자체 생산: 프레임, 모터, 장거리 제어 시스템을 외부에서 조달하지 않고 자체 생산함으로써, 주행거리 주장이 주장에 그치지 않고 엔지니어링으로 뒷받침될 수 있다.
• 수요지 인접 8개 공장: 선전, 우시, 톈진, 둥관, 청두, 구이강, 허난에서의 생산은 완성된 전동자전거가 가치 대비 부피가 큰 사업에서 운송 거리를 짧게 유지해 주며, 베트남 기지는 동남아시아로 진입할 수 있는 낮은 관세 경로를 제공한다.
• 하위 시장에서의 유통 깊이: TAILG의 소매 네트워크는 전동 이륜차가 가정의 주요 이동수단인 군(郡) 단위 도시와 농촌 지역까지 미치며, 이 부문은 쇼룸의 격보다 서비스 존재감이 요구되는 시장이다.

약점:
• 상장하지 않았고 전체 재무정보 미공개: 회사는 홍콩 상장 준비를 시작했으나, 그것이 완료되기 전까지는 매출과 마진 수치가 감사된 공시가 아닌 추정에 기반하여, 그 규모를 검증할 수 있는 범위가 제한된다.
• 가성비 부문에서의 마진 압축: TAILG는 중국 시장에서 가격에 민감한 부문에서 가장 치열하게 경쟁하며, 이 부문에서는 국가 표준 전환과 국내 가격 전쟁이 업계 전반의 마진을 압박하고 있다.
• 커넥티드 차량 생태계가 기술 주도 경쟁사에 뒤처짐: 이 회사의 강점은 소프트웨어가 아닌 구동계 주행거리이며, 앱과 차량 인터페이스 경험은 같은 도시 구매자를 두고 경쟁하는 스마트 모빌리티 전문 기업들에 비해 전반적으로 뒤처지는 것으로 평가된다.

기업 유형

TAILG

설립

2004

인력

8,000

시장 진출

90개국 이상; 중국 전기 이륜차 시장 약 14.7% 점유율

시설

8개 생산기지: 선전, 우시, 톈진, 둥관, 청두, 구이강, 허난 및 베트남

본사

중국

시장

상장되지 않음(홍콩 IPO 준비 중)

주요 제품 카테고리
이륜 모빌리티 제조업체건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체기계 및 장비기계 및 장비트레일러 및 물류 장비 산업이륜 모빌리티 제조업체건설 및 엔지니어링 기계 상위 10개 기업엔지니어링 및 건설 기계 공급업체토목 기계 상위 10개 기업토목 기계 제조업체물류 취급 장비 상위 10개 기업자재 취급 장비 제조업체 및 공급업체기계 및 장비기계 및 장비트레일러 및 물류 장비 산업

자주 묻는 질문

휠 모빌리티 제조업체는 어떻게 순위가 매겨지나요?
이번 랭킹은 점수가 아닌 자격 요건에서 시작합니다. 제품을 생산하는 공장을 직접 소유한 제조업체만이 평가 대상입니다. 이 단 하나의 조건만으로 소비자들이 가장 먼저 떠올리는 브랜드의 상당수가 후보에서 제외됩니다. 자전거를 설계하고 모든 프레임을 제3의 공장에 위탁 생산하는 기업은 브랜드 파워가 아무리 강해도 이번 랭킹이 측정하는 기준에서는 경쟁하지 않습니다. 일부 공장을 직접 운영하고 나머지는 외주를 주는 제조업체의 경우 자체 생산 비중을 기준으로 평가하며, 외주 비중이 높으면 매출이 크더라도 순위가 하락합니다.

자격을 갖춘 제조업체는 네 가지 가중 평가 기준으로 점수가 매겨집니다. 생산 능력과 자체 제조 기반이 40%를 차지하며, 공시된 연간 이륜차 생산 능력과 기업이 실제 보유한 공장의 수, 지리적 분포, 기술 역량을 종합합니다. 여기에는 스탬핑, 용접, 도장, 최종 검사가 자체 시설에서 이루어지는지 여부도 포함됩니다. 이륜차 사업 집중도는 30%를 차지하며, 기업의 매출과 엔지니어링 자원 중 자동차, 선박 엔진, 산업용 장비가 아닌 이륜차에 투입되는 비중을 측정합니다. 글로벌 매출과 브랜드 열기는 20%를 차지하며, 이륜차 매출, 수출 범위, 핵심 시장의 라이더들 사이에서의 브랜드 위상을 반영합니다. 자급 자족도와 수직적 통합은 나머지 10%를 차지하며, 프레임, 엔진 또는 모터, 배터리 팩, 컨트롤러의 자체 생산을 기준으로 평가합니다.

이 모델이 의도적으로 평가하지 않는 것은 조립 그 자체입니다. 수입 부품을 현지에서 만든 프레임에 조립하는 것도 합법적인 사업이며, 많은 지역 제조업체가 시장에 진입하는 방식이지만, 이는 제조 역량의 깊이라고 할 수 없습니다. 이번 랭킹 상위에 오른 기업들은 제품의 작동 여부를 결정하는 부품을 직접 만듭니다. 혼다는 엔진과 프레임을 직접 주조하고 가공하며, 자이언트는 탄소섬유 적층, 성형, 마감을 자체적으로 수행하고, 야데아, 아이마, TAILG는 자체 프레임, 모터, 배터리 팩을 생산하며, 나인봇은 자체 배터리 관리 시스템과 커넥티드 차량용 하드웨어 및 소프트웨어를 구축합니다. 이러한 수직적 통합은 공급업체에 문제가 생겨도 생산을 지속할 수 있게 하고, 배출가스나 배터리 안전 관련 규제 변경을 생존의 문제가 아닌 재설계 과제로 만들어 줍니다.

생산 능력 수치는 기업이 직접 발표한 연간 능력이지 실제 생산량이 아닙니다. 이 구분이 중요한 이유는, 제조업체들이 계절적 수요 급증에 대비해 실제 출하량보다 높은 생산 능력을 상시 확보하는 경우가 많기 때문입니다. 중국의 구정과 봄 판매 성수기, 인도의 결혼 및 축제 성수기가 그 예입니다. 또한 높은 생산 능력 수치를 발표하는 것 자체가 경쟁적 신호이기도 합니다. 기업이 단일 수치가 아닌 범위로 보고하는 경우, 랭킹에는 중간값을 사용합니다. 제조업체가 여러 국가에서 공장을 운영하면서 생산 능력을 집계치로만 보고하는 경우에는 총합을 사용합니다.

면책 조항: 모든 수치는 연차 보고서, 부문별 공시, 독립적인 업계 조사 등 공개된 자료를 기반으로 하며, 연구 및 시장 참고 자료로만 제공됩니다. 본 랭킹은 투자 또는 구매 조언이 아니며, 독자는 생산 능력, 인증 및 상업 조건을 해당 제조업체에 직접 확인해야 합니다.
왜 일부 유명 브랜드는 이 제조업체 목록에 없나요?
자사 제품을 만드는 공장을 소유하지 않기 때문이며, 이 순위는 브랜드가 아니라 제조를 측정하기 때문입니다. 가장 명확한 예는 Trek으로, 이 회사는 이륜 모빌리티 브랜드를 다룬 자매 VerityRank 연구에는 등장하지만 여기에는 없습니다. Trek은 자체 프레임을 설계하고 엔지니어링하며 위스콘신주 Waterloo 시설에서 맞춤형 생산 프로그램을 운영하지만, 자사 자전거와 전기자전거의 대부분은 네덜란드, 독일, 대만, 중국 본토의 협력 공장에서 생산됩니다. 이 회사는 해당 공장들이 다른 고객 주문으로 바쁠 때 단위 원가, 납기 일정, 또는 자사 주문의 우선순위를 통제하지 못합니다 — 바로 이것이 이 순위가 측정하도록 설계된 역량입니다.

같은 제외 기준은 이러한 모델이 광범위하게 퍼져 있는 자전거 업계 전반에 적용됩니다. 유럽과 북미에서 판매되는 프리미엄 자전거 브랜드의 상당 부분은 설계, 마케팅, 유통 사업체이며, 그 프레임은 대만, 중국 본토, 베트남, 캄보디아의 소수 수탁 제조업체가 생산합니다. 이들 브랜드 중 일부는 자체 지오메트리와 적층(lay-up) 일정을 지정하고 공장과 긴밀히 협업하며, 다른 일부는 카탈로그에서 제품을 고릅니다. 어느 쪽이든 생산 결정권은 브랜드에 있지 않으며, 수요가 바뀌면 브랜드는 자기가 통제하지 못하는 대기열에서 기다립니다.

브랜드 라이선스 사업은 더 강한 이유로 제외됩니다. 이미 존재하는 제조업체에 이름을 라이선스하는 경우 — 소비자 가전, 의류, 그리고 점점 더 마이크로모빌리티에서 흔한 방식 — 브랜드 소유주는 엔지니어링도, 툴링도, 공장도 제공하지 않습니다. 그러한 회사를 제조 순위에 포함시키는 것은 생산 역량에 대해 아무것도 측정하지 못하는 셈입니다.

부분 외주는 실격 사유가 아니라 비례적으로 취급됩니다. 이 목록의 여러 제조업체는 일부 모델을 자사 공장에서, 다른 모델을 협력사를 통해 생산하며, 특히 보급형 또는 액세서리 라인에서 그러합니다. Honda, Yadea, Hero, Aima, Bajaj, Yamaha, TVS, Ninebot, Giant, TAILG는 모두 수백 개 시설에 걸쳐 순위에 오른 10개 기업에 맞먹는 물량 중 최소 다섯 개 기업분을 내부에서 생산하며, 이들 모두는 주요 제품 라인이 만들어지는 공장을 소유하고 있습니다. 생산량의 일부를 외주하는 제조업체와 전부를 외주하는 제조업체의 차이는 정도의 차이가 아니라 종류의 차이이며, 이 순위는 이를 반영합니다.

이 목록을 브랜드 중심 순위와 비교하는 독자라면 두 순위가 서로 어긋날 것임을 예상해야 합니다. 브랜드 순위는 인지도, 소매 입지, 가격 결정력을 보상하고, 제조 순위는 공장, 생산 능력, 부품 자급률을 보상합니다. 두 순위는 상위권에서 상당히 겹치며 — Honda, Yadea, Giant가 양쪽 모두에서 앞서고 — 아래로 갈수록 크게 갈라지는데, 여기서는 공장이 없는 잘 알려진 브랜드가 막대한 공장을 가진 낯선 기업들과 경쟁합니다.
컴포넌트 수준에서 자체 제조란 실제로 무엇을 의미할까?
이는 해당 기업이 고장 시 생산 라인이 멈추는 부품을 직접 생산한다는 뜻으로, 해당 분기에 가장 저렴한 곳에서 조달해 오는 방식과 대비됩니다. 오토바이 제조업체의 경우 이러한 부품에는 엔진 블록, 실린더 헤드, 크랭크샤프트, 변속기 및 프레임이 포함됩니다. 전기 이륜차의 경우 프레임, 허브 또는 미드드라이브 모터, 컨트롤러 및 배터리 팩이 포함됩니다. 자전거 제조업체의 경우 튜브 성형, 프레임 용접, 그리고 시장 최상위에서는 탄소섬유 적층 및 성형이 포함됩니다. 이러한 구성 요소 중 하나라도 아웃소싱하는 기업은 단일 공급업체의 생산 능력 결정으로 인해 발목을 잡힐 수 있으며, 모든 경우 해당 구성 요소는 완제품의 실제 성능을 결정하는 부품이기도 합니다.

배터리 팩은 전기 부문에서 가장 명확한 분기점입니다. 셀은 소수의 전문 기업들이 제조하며 거의 모든 이륜차 기업이 이를 구매하는데, 이는 정상적이고 불가피한 일입니다. 제조업체를 구분하는 것은 그 다음 단계에서 무엇이 이루어지는가입니다. 셀을 팩으로 조립하고, 열관리 시스템을 설계하고, 충전 속도 및 차단 동작을 제어하는 배터리 관리 펌웨어를 작성하며, 실제 주행 사이클을 통해 결과를 검증하는 것은 모두 제조업체가 직접 수행하거나 완제품으로 구매할 수 있는 엔지니어링 작업입니다. 완성된 팩을 구매하는 기업은 공급업체를 변경할 수 있지만 주행 거리, 충전 동작 또는 저온 성능을 조정할 수 없으며 — 판매받은 제품을 그대로 수용할 수만 있습니다.

모터도 유사한 구분을 따릅니다. 통근용 전기자전거용 허브 모터는 대규모 공급업체 기반으로부터 범용 부품으로 구할 수 있으며 대부분의 브랜드가 이를 구매합니다. 기어박스를 통해 모터를 페달과 통합하고 자연스러운 느낌을 위해 토크 센싱이 필요한 미드드라이브 시스템은 전 세계적으로 소수의 기업만이 제조하고 있으며 — 야마하(Yamaha)는 그중 하나로, 자사 제품에 사용하는 것뿐만 아니라 다른 자전거 브랜드에도 구동 시스템을 공급하고 있습니다. 이는 완성된 전기자전거 시스템을 구매하는 자전거 브랜드가 어떤 대가를 치르더라도 복제할 수 없는 제조 역량입니다.

프레임 생산은 자전거 산업의 자체 생산 문제가 실질적으로 판가름되는 분야입니다. 알루미늄 프레임은 역량을 갖춘 어떤 제조업체도 생산할 수 있지만, 탄소섬유 프레임은 그렇지 않습니다. 적층 계획, 금형 설계, 경화 사이클 및 마감 처리가 강성, 무게 및 파괴 거동을 결정하며, 작은 공정 변수 차이가 완제품에서 큰 차이를 만들어냅니다. 자이언트(Giant)는 이러한 공정을 자사 공장에서 수행할 뿐만 아니라 다른 브랜드의 프레임도 제조하고 있는데, 이는 자사의 공정 역량이 단순히 충분한 수준이 아니라 경쟁력이 있다는 강력한 신호입니다.

구매자에게 실질적인 판단 기준은 단 하나의 질문입니다. 금형을 누가 소유하고 있는가? 금형 — 특정 프레임이나 구성 요소를 만드는 몰드, 다이 및 지그 —는 비용이 많이 들고 제품에 특화되어 있습니다. 금형을 소유한 제조업체는 제3자와 협상하지 않고도 설계를 변경하거나 공차를 조정하거나 생산을 재개할 수 있습니다. 금형을 소유하지 않은 제조업체는 공급업체가 추가 생산에 응할 의향이 있는지에 의존할 수밖에 없습니다. 이러한 의존성은 사양서에는 보이지 않지만 문제가 발생했을 때 결정적인 요소가 됩니다.
중국, 인도, 일본 이륜차 공장은 어떻게 다를까?
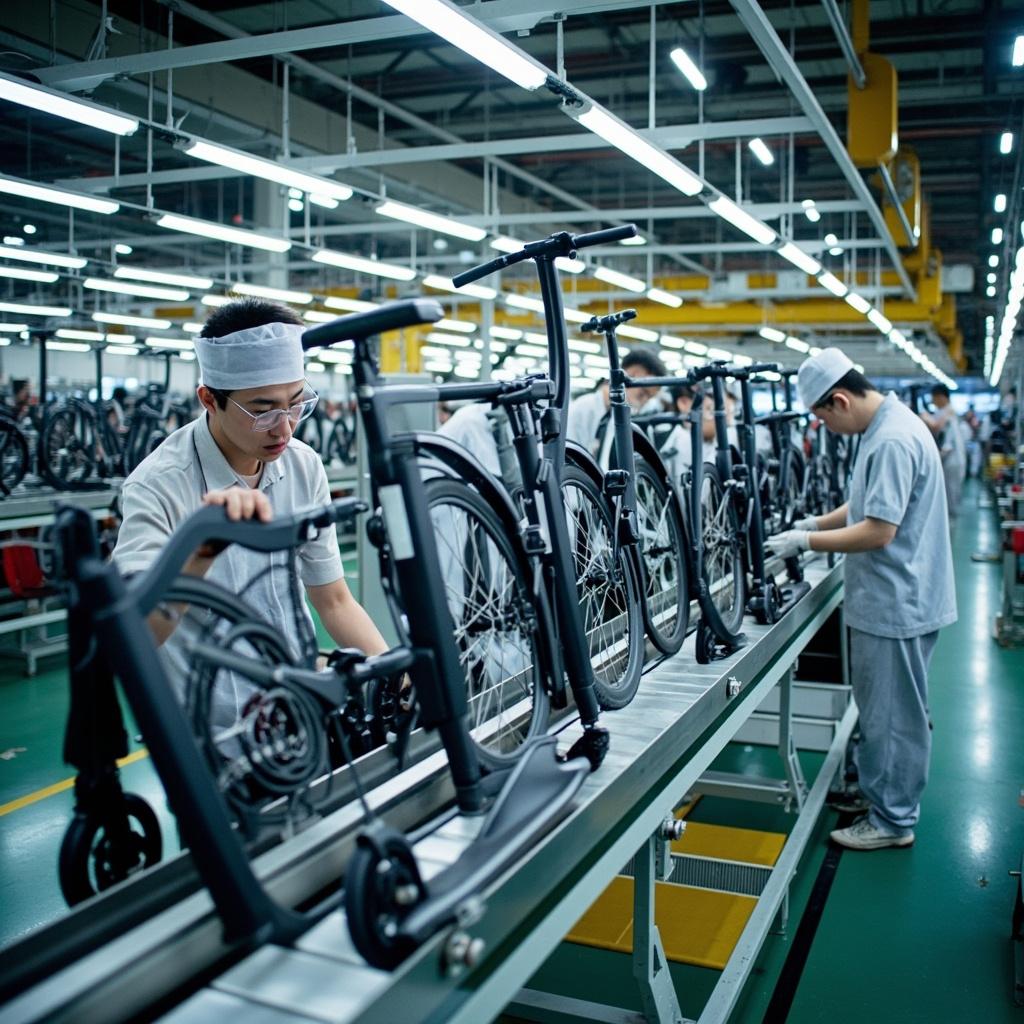
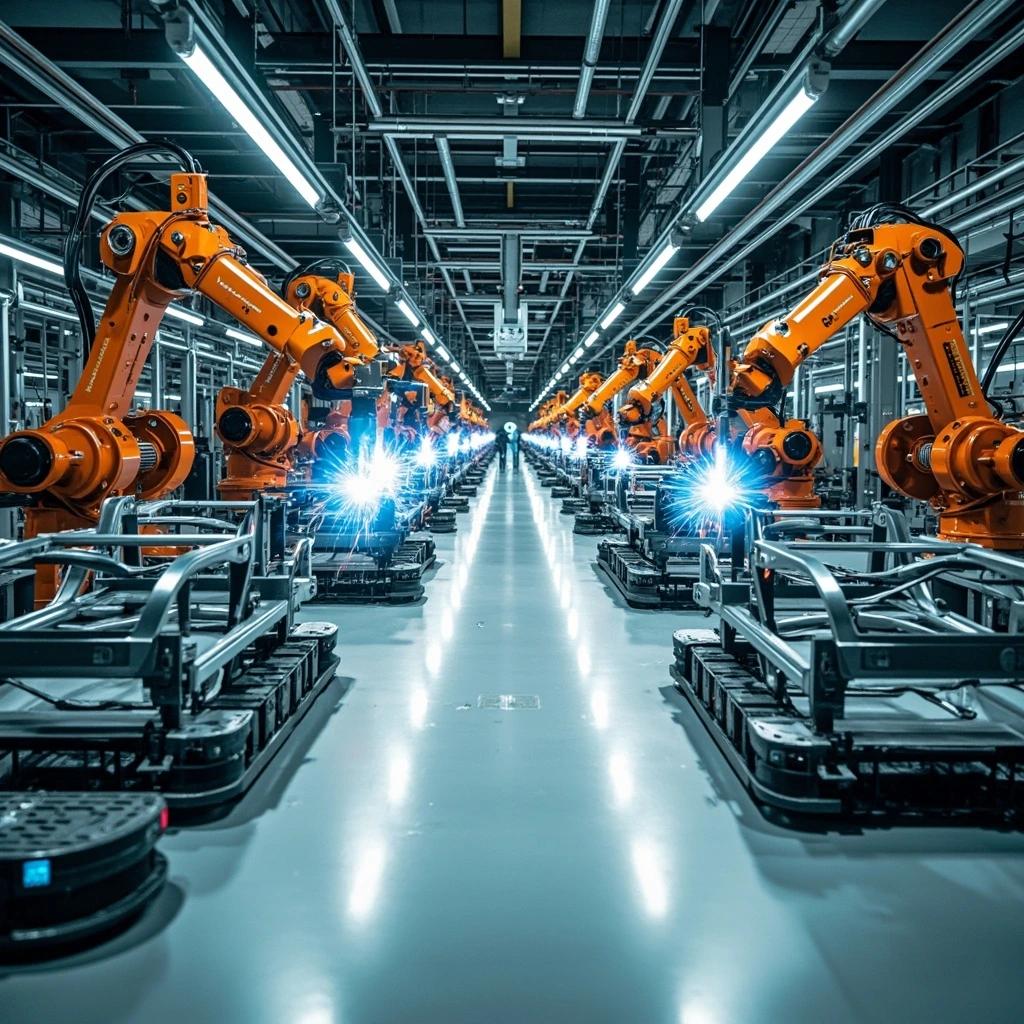
두 그룹은 서로 다른 제품을 위해 건설되었으며, 그 차이는 각 그룹이 쉽게 해내는 일에서 드러납니다. Yadea, Aima, TAILG가 운영하는 공장 같은 중국의 전기 이륜차 공장은 상대적으로 소수의 프레임 유형을 초대량으로 조립하는 방식으로 조직되어 있습니다. Yadea는 연간 2,000만 대 이상의 생산 능력을 갖춘 8개의 자동화 기지를 운영하며, TAILG와 Aima는 각각 약 1,500만 대 규모의 생산 능력을 지닌 8개 공장을 운영합니다. 전기 이륜차는 엔진, 변속기, 배기 시스템이 없고 가장 복잡한 부품이 차체 하부의 배터리 팩이기 때문에, 이들 시설은 프레임 스탬핑, 로봇 용접, 자동 도장, 모터 조립, 배터리 팩 포장을 같은 부지에서 결합합니다.

인도 공장은 엔진 중심이며 금속 가공 분야에서 더 수직적으로 통합되어 있습니다. Hero MotoCorp의 8개 공장과 Bajaj의 Akurdi, Waluj, Chakan, Pantnagar에 위치한 4개 자동화 단지에는 중국 전기차 공장에는 필요 없는 대량 주조, 기계 가공 및 엔진 조립 라인이 들어서 있습니다. 연간 수백만 대의 규모로 소형 오토바이 엔진을 생산하려면 주조 능력, 정밀 가공, 그리고 습득하기 어렵고 유지 비용이 많이 드는 공차 관리 규율이 필요합니다 — 그리고 이것이 인도 제조업체들이 턴키 플랫폼을 구매하는 대신 자체 전기 모델을 개발할 수 있었던 이유입니다.

일본 제조업체들은 가장 글로벌하게 분산된 네트워크를 운영합니다. Honda는 일본, 인도, 인도네시아, 베트남, 태국, 브라질, 중국 전역에 30개가 넘는 전용 오토바이 공장을 운영하고, Yamaha는 30개국에서 140개의 자회사 및 생산 벤처를 운영합니다. 이 구조는 관세 장벽 내부에서 시장에 서비스를 제공하고, 완성차 수입 비용이 비싼 국가에서 생산을 수요지 근처에 유지하기 위해 구축되었습니다. 이는 또한 가장 깊은 공급업체 네트워크를 만들어냅니다. 한 나라에서 30년 동안 운영된 공장은 현지 부품 제조업체를 육성하게 되며, 이들의 역량은 나중에 그룹 전체가 활용할 수 있게 됩니다.

전기 이륜차로의 전환은 이러한 구조 중 일부에게는 다른 구조보다 더 쉽습니다. 중국의 전기차 공장은 이미 전기차 공장입니다. 전환이란 상대적으로 큰 변화가 아닙니다. 인도의 엔진 공장은 생산이 배터리와 모터로 이동할 경우 쓸모없게 되는 주조 및 기계 가공 능력을 보유하고 있으며, 조립 동을 재활용할 수 있는 경우에도 재툴링 비용은 실재합니다. 일본 제조업체들은 다른 문제에 직면해 있습니다. 글로벌 유통 우위가 가장 큰 가치를 발휘하는 시장이 전동화가 가장 느린 시장이라는 점이며, 반면 전동화가 가장 빠른 시장은 중국 제조업체들이 이미 국내 규모와 일본 업체들이 따라잡을 수 없는 원가 구조를 확보하고 있는 시장이라는 것입니다.

그 결과는 단일한 글로벌 공장 모델이 아니라 세 가지 지역별 모델입니다. 중국 생산자들은 어마어마한 물량에서 대당 원가로 경쟁합니다. 인도 생산자들은 엔진 제조의 깊이, 그리고 아프리카, 남아시아, 라틴아메리카 전역의 가격 민감형 시장에 서비스를 제공할 수 있는 능력으로 경쟁합니다. 일본 생산자들은 유통망, 공급업체 네트워크, 그리고 단일 그룹이 제조할 수 있는 제품의 다양성 — 50cc 통근용 오토바이부터 1,800cc 투어링 머신, 전기 자전거 구동 시스템까지 — 으로 경쟁합니다. 각 모델은 그것이 성장해 온 시장에 잘 부합하며, 각각 다른 곳으로 이식하기에는 어색합니다.
2륜차 제조 생산능력은 어디로 이동하고 있으며, 그 이유는 무엇일까?
산업은 성장하는 시장으로 이동하고 있으며, 점점 더 노동력 비용이 아니라 무역 규정 때문에 이동하고 있다. 지난 몇 년간 가장 뚜렷한 패턴은 동남아시아 내 생산 기반의 확충이다. Yadea는 베트남과 인도네시아에 공장을 추가했고, Aima는 2025년에 베트남과 인도네시아 공장을 착공했으며, TAILG는 베트남 거점을 운영하고, TVS는 인도네시아 카라왕에서, Giant는 베트남 빈즁에서 생산하고 있다. 이는 단순한 저임금 노동력 확보 전략이 아니다. 인도네시아, 베트남, 태국은 각각 전기 이륜차 완성품 수입을 제한하면서 현지 조립을 장려하는 정책을 도입했으며, 해당 시장에서 경쟁력 있는 가격으로 판매하려면 시장 내부에 생산 기반을 구축하는 것이 종종 유일한 방법이다.

유럽과 북미 시장에 판매하는 제조업체에게 동기는 관세 리스크이다. Giant의 네덜란드 렐리스타트 시설은 유럽연합 관세 동맹 국경 내부에서 EU로 제품을 출하할 수 있게 해주며, 자전거와 전기자전거 부품에 대한 관세 처리가 변경됨에 따라 베트남 생산 역량은 미국으로 진입하는 대안적 경로를 제공한다. 이는 가장 저렴한 노동력을 찾는 것이 아니라 규제 기준에 따른 공급망 재편이다. 네덜란드는 자전거를 만들기에는 비용이 많이 드는 곳이지만, 판매하기에는 훨씬 저렴한 곳이다.

아프리카와 라틴아메리카의 수요는 당분간 현지 공장이 아닌 수출로 충족되고 있다. Bajaj는 Boxer와 Pulsar 라인업을 통해 100개 이상의 국가에 수출하며 세계 최대의 삼륜차 수출업체이고, Hero는 콜롬비아와 방글라데시에 공장을 두고 있으며 필리핀에서 조립 사업에 진출했다. 이러한 시장에서 현지 조립은 수입 물량에 비해 아직 미미한데, 주로 현대식 공장 건설에 필요한 자본 비용을 뒷받침할 수 있는 물량을 이들 시장 대부분이 아직 확보하지 못하고 있기 때문이다.

배터리 공급이 다음 단계를 결정할 제약 요건이다. 전기 이륜차 공장은 빠르게 지을 수 있고, 그 안의 팩 조립 라인도 복제할 수 있지만, 경쟁력 있는 가격의 셀 확보는 소수의 대형 배터리 제조업체와의 관계에 달려 있으며, 그 관계는 지금 협상 중이다. 자체 팩을 생산하고, 자체 배터리 관리 펌웨어를 작성하고, 배터리 교체 인프라를 통합하는 제조업체들은 완제품 팩을 구매하는 기업이 쉽게 따라잡을 수 없는 포지션을 구축하고 있다 — 전기 이륜차의 비용과 차별화가 이제 프레임이 아닌 배터리에 있기 때문이다.

움직이지 않은 것은 업계 상위권이다. 혼다의 30개가 넘는 오토바이 공장과 연간 2,200만 대 이상의 생산 역량, Yadea의 2,000만 대 이상 생산 능력을 갖춘 8개 자동화 거점, 그리고 연간 650만 대 이상의 자전거를 생산하는 Giant의 9개 공장은 수십 년에 걸쳐 축적된 설비, 공급업체 네트워크와 공정 노하우를 대표한다. 새로운 국가에 생산 역량을 몇 년 안에 추가할 수는 있지만, 이를 뒷받침하는 공급업체 생태계와 제조 규율을 갖추는 데는 훨씬 오랜 시간이 걸리며, 그렇기 때문에 이 순위의 상위에 있는 제조업체 대부분은 10년 전 상위권이던 바로 그 기업들이다.