VerityRank

전력 전자 장비 상위 10개 제조업체 및 공급업체

홈전자장비전력 전자 장비 상위 10개 제조업체 및 공급업체
최종 업데이트: 2026년 9월·작성: VerityRank 리서치 팀·방법론

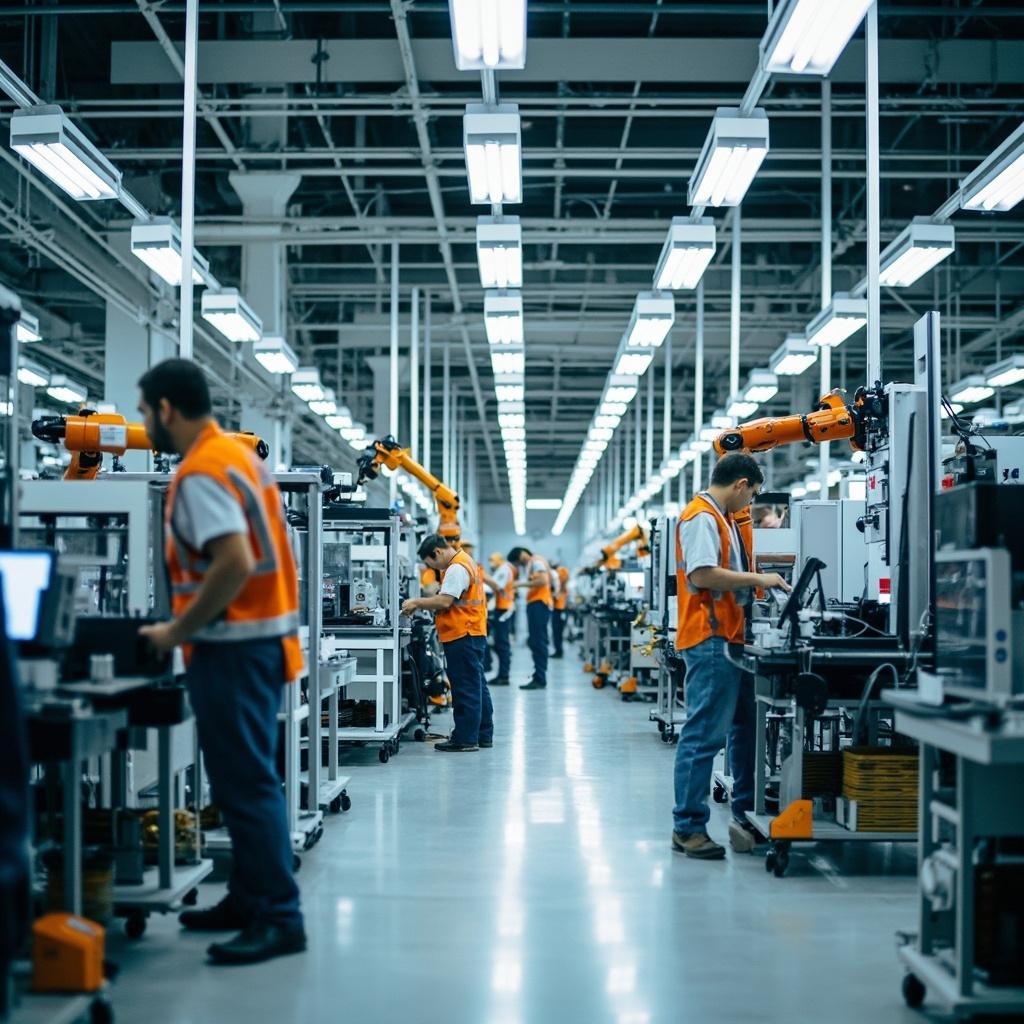
AI 연산 1기가와트, 풍력 1메가와트, 초고압 송전선로 1킬로미터 뒤에는 대부분의 투자자가 결코 보지 못하는 공장이 자리하고 있습니다. 전력전자 장비 산업은 마케팅 캠페인이 아닌 중자산 제조의 전장으로, 경쟁 우위는 콘크리트에 볼트로 고정되어 있습니다. 변압기 권선, 변환 밸브 홀, IGBT 모듈 라인, 그리고 구축에 수십억 달러와 수십 년이 걸리는 정밀 테스트 베이가 그것입니다. 이 랭킹은 세계의 전기 에너지를 변환하고 제어하는 기계를 실제로 설계, 주조, 조립 및 테스트하는 10개 제조업체를 선별했습니다. OEM/ODM 조립업체와 브랜드만 운영하는(팹리스) 업체는 제외하고, 실질적인 물리적 제조 규모를 갖춘 기업에 초점을 맞췄습니다.

이 시장의 제조 부문은 두 가지 구조적 힘에 의해 변모하고 있습니다. 첫째, AI 데이터센터 붐이 발전 및 냉각 장비를 업계에서 가장 빠르게 성장하는 제품군으로 만들고 있습니다: Vertiv는 2025년 순매출이 데이터센터 수요에 힘입어 28% 급증해 102억 달러를 기록했고, Eaton은 230억 달러의 수주 잔고와 함께 주문이 급증했으며, Fuji Electric의 에너지 부문 — 변전소 및 데이터센터 전력 — 은 15.1%의 영업이익률을 달성했습니다. 둘째, 실리콘에서 실리콘카바이드(SiC) 및 질화갈륨(GaN) 반도체로의 전환이 제조업체들에게 자체 생산라인 재구축을 강요하고 있습니다. 새로운 와이드밴드갭 팹부터 완전 자동화된 유연 조립 셀까지, 다운스트림 고객들이 더 밀도 높고, 더 시원하며, 더 효율적인 전력 변환 하드웨어를 요구하고 있기 때문입니다.

이 랭킹은 100점 만점의 종합 점수를 사용하여 중자산 전력전자 제조를 정의하는 10개 기업을 평가했으며, 해당 부문의 경제성에 부합하는 세 가지 차원에 걸쳐 가중치를 적용했습니다: 생산 규모 및 capacity (50%) — 변압기 kVA 생산량, 스위치기어 및 변환 밸브 처리량, 전력 모듈 출하량, 글로벌 공장 입지, 공개된 생산능력 규모; 핵심 카테고리 점유율 (30%) — 배터리 생산 장비, 전원 공급 장치 제조, 태양광 전자, PEM 생산라인, 가정용 에너지 장비, 전력 모듈 제조, 그린 충전, 고효율 에너지 장비, 그리드 장비, 데이터센터 전력 및 열 관리, 유연 직류(UHV)/초고압 송전, 산업용 드라이브, 그리드 형성 저장 장치 등 전력전자 장비 카테고리에서 발생하는 매출 비중; 그리고 브랜드 및 글로벌 판매 (20%) — 2025-2026 회계연도 매출(중국 포함), 운영 국가, 검색 노출도, 고객 평판. 매출 수치는 기업 연차 보고서 및 실적 발표의 최신 연간 공시 자료를 반영하였으며, MarketsandMarkets와 Yole Group의 업계 조사와 교차 검증되었습니다.

데이터 출처: 이 랭킹은 MarketsandMarkets, Siemens Energy Q4 FY2025, Fuji Electric FY2025 Results 등 공개된 재무 제출 자료 및 제조 공시 자료를 바탕으로 작성되었습니다.

면책 조항: 본 랭킹은 공개된 데이터를 기반으로 하며 VerityRank의 독자적인 방법론을 반영합니다. 정보 제공 목적으로 제공되며, 투자 권유, 보증 또는 미래 성과에 대한 어떠한 보장도 구성하지 않습니다.

TOP 10 순위

2026.09 판
1
Schneider Electric SE

슈나이더 일렉트릭 SE

슈나이더 일렉트릭 SE는 프랑스 루에이-말메종에 본사를 둔 에너지 관리 및 산업 자동화 분야의 디지털 전환 글로벌 리더입니다. 115개국에서 활동하며, 통합 하드웨어, 소프트웨어 및 서비스 아키텍처인 EcoStruxure 플랫폼을 통해 전력 배전, 빌딩 자동화 및 산업 제어 분야에서 종단간 효율성과 지속가능성 솔루션을 제공하는 데 주력하고 있습니다. 2025회계연도 약 400억 유로의 매출을 보고한 슈나이더 일렉트릭은 글로벌 산업, 건물 및 인프라의 더 효율적이고 탄소중립적인 미래를 실현하는 데 있어 핵심 촉진자로 자리매김하였습니다. 이는 기반이 되는 전기화 제품을 디지털 및 소프트웨어 역량과 깊이 있게 통합하는 고유한 강점, 지속가능성 및 기업 사회공헌(CSR) 분야의 산업 벤치마크로서의 위상, 그리고 에너지 전환 및 산업 디지털화라는 글로벌 트렌드와의 정확한 궤를 함께하고 있기에 가능했습니다.

**강점:** 슈나이더 일렉트릭의 핵심 강점은 "전력망에서 콘센트까지" 광범위한 연결 하드웨어 제품, 엣지 제어 소프트웨어, 애플리케이션 분석 서비스를 심층 융합하는 EcoStruxure 아키텍처를 통해 구축한 업계 최고 수준의 통합 디지털 솔루션 역량과, 지속가능성 실천 및 디지털 탈탄소화 분야에서 확고한 글로벌 리더십과 강력한 브랜드 평판을 보유하고 있다는 점입니다.

**약점:** 이 회사의 주요 약점은 광범위한 시장 노출로 인해 주요 글로벌 경제국의 거시경제 및 고정자산 투자 사이클 변동에 따라 실적이 민감하게 반응한다는 점, 산업 자동화 소프트웨어 및 플랫폼 분야에서 지멘스, 록웰 오토메이션 등 강력한 경쟁사들과의 치열한 경쟁에 직면해 있다는 점, 그리고 전통적인 전기 장비 사업을 고마진 소프트웨어 및 서비스 모델로 전환하는 데 지속적인 어려움을 겪고 있다는 점입니다.

기업 유형

Schneider Electric

설립

1836

인력

약 135,000명+

시장 진출

115개 이상의 국가

시설

200개 이상의 생산 기지

본사

프랑스

시장

유로넥스트 파리: SU

주요 제품 카테고리
기계 및 장비산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 센서 산업HMI 산업기계 비전 시스템 산업기계 및 장비산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 센서 산업기계 및 장비산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 센서 산업HMI 산업기계 비전 시스템 산업기계 및 장비산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 센서 산업
2
Siemens Energy

Siemens Energy AG

Siemens Energy AG는 2020년 독립 회사로 분사한 Siemens AG 전력 사업부의 전통을 이어받아 현재 전 세계 전력 생산량의 약 6분의 1을 공급하고 있습니다. 이 독일 그룹은 AI 데이터센터 전력 수요와 유럽 및 북미 전역의 전력망 현대화 프로그램에 힘입어 FY2025를 매출 €39.1 billion, 순이익 €2.36 billion, 그리고 전례 없는 €138 billion 수주 잔고로 마감했습니다.

프랑크푸르트 증권거래소(ENR)에 상장된 Siemens Energy는 기록적인 €138 billion 수주 잔고를 보유하고 있으며 FY2025에 €39.1 billion 매출을 15.2%의 유기적 성장과 함께 달성하여, 수주 기준 유럽 최대 전력 장비 제조업체 중 하나입니다. Grid Technologies 사업부는 북미, 유럽, 아시아 전역의 전력망 현대화에 있어 글로벌 벤치마크이며, 이 회사의 변압기와 개폐기는 세계 최대 재생에너지 연계 프로젝트 일부에 지정되어 있습니다.

강점: 이 회사의 대형 가스터빈 및 HVDC 송전 시스템은 열효율과 전력망 안정성의 업계 기준으로, 국가 전력망 운영사와 에너지 대기업들의 신뢰를 받고 있습니다. Grid Technologies 사업부는 2028년까지 $2.3 billion 규모의 제조 확장에 힘입어 대규모로 확대되고 있습니다. 79개 이상의 자사 공장으로 구성된 글로벌 네트워크는 터빈, 변압기, 개폐기 생산에서 깊은 수직 계열화를 제공합니다. 이 회사는 또한 화학 및 LNG 플랜트용 대규모 산업용 압축기에서 지배적인 위치를 차지하고 있습니다.

약점: Siemens Gamesa 풍력 사업부는 수년간 품질 결함, 공급망 지연, 그리고 그룹 마진을 계속 끌어내리는 막대한 손실을 겪었으며, 손익분기점은 2026년에나 기대됩니다. 서비스 비중이 높은 매출 구성은 신흥 시장에서의 장기 프로젝트 실행 리스크에 그룹을 노출시키며, €138 billion 수주 잔고는 인상적이지만 단기적으로 납기 능력과 운전자본에 부담을 줍니다.

기업 유형

Siemens Energy

설립

2020 (heritage 1866)

인력

~98,995

시장 진출

90개 이상의 국가

시설

전 세계 79개 이상의 핵심 제조 공장

본사

독일

시장

FWB: ENR

주요 제품 카테고리
에너지 및 화학 장비 상위 10개 기업동력 전달 시스템 기업유체 처리 장비 기업산업 자동화 시스템 상위 10개 기업HVAC 시스템 기업핵심 기계 부품 기업물류 취급 장비 상위 10개 기업에너지 및 화학 장비 제조업체전력전자 장비 산업전력 전자 장비 제조업체에너지 및 화학 장비 상위 10개 기업동력 전달 시스템 기업유체 처리 장비 기업산업 자동화 시스템 상위 10개 기업HVAC 시스템 기업핵심 기계 부품 기업물류 취급 장비 상위 10개 기업에너지 및 화학 장비 제조업체전력전자 장비 산업전력 전자 장비 제조업체
3
ABB (Asea Brown Boveri) Ltd

ABB(아세아 브라운 보베리) Ltd

아세이테라 헤네랄 데헤사(AGD)는 아르헨티나에 본사를 둔 종합 유지종자 및 곡물 가공 선도 기업으로, 코르도바주 헤네랄 데헤사에 본사가 위치해 있습니다. 유채 종자 가공, 곡물 거래, 식용유 생산에 이르기까지 재배에서 수출까지 완전한 공급망을 갖추고 있습니다. 추정 연간 매출액이 약 20억 달러에 달하는 가족 소유 비상장 기업으로서, 풍부한 농업 자원 기반과 전문적인 수출 역량을 바탕으로 아르헨티나의 곡물 및 유지 분야에서 중요한 위상을 차지하고 있습니다.

**강점:** AGD의 핵심 강점은 농업 경영에서 가공 및 수출까지 전체 과정을 통제할 수 있는 수직통합형 운영 체계, 대규모 경작지를 갖춘 풍부한 농업 자원으로 안정적인 원재료 공급을 보장하며, 잘 구축된 물류 네트워크로 국제 경쟁력을 강화하는 전문적인 수출 역량에 있습니다.

**약점:** 비상장 기업으로서 재무 투명성이 부족하여 외부 투자자의 심층적인 분석이 제한됩니다. 농산물 가격 변동과 환율 변동의 이중 영향으로 수익성이 취약합니다. 남미 시장에 집중하고 있어 지리적 집중 리스크에 노출되어 있으며, 기후 변화로부터의 잠재적 위협도 존재합니다.

기업 유형

ABB

설립

1988

인력

약 10.5만명

시장 진출

100개 이상의 국가

시설

100개 이상의 생산 기지

본사

스위스

시장

스위스증권거래소(SIX) : ABBN

주요 제품 카테고리
계측기 및 계량기산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 로봇 산업산업용 센서 산업HMI 산업계측기 및 계량기산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 로봇 산업계측기 및 계량기산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 로봇 산업산업용 센서 산업HMI 산업계측기 및 계량기산업 자동화 시스템 산업PLC 제어 시스템 산업산업용 로봇 산업
4
이튼 코퍼레이션

Eaton Corporation plc

Eaton Corporation plc는 세계 최고의 지능형 전력 관리 및 산업용 유체/전기 부품 제조업체로, 1911년에 설립되었으며 등록 본사는 아일랜드 더블린에, 운영 거점은 미국 오하이오주 비치우드에 있습니다. 2025 회계연도에 기록적인 연간 매출 274억 5천만 달러(+10.33%)와 8%의 유기적 성장을 달성했으며, 약 97,000명의 직원을 고용하여 175개국 이상에 걸친 자체 제조 네트워크를 운영하고 있습니다. Eaton은 유체 제어 부품, 전기 연결 시스템, 동력 전달 부품 및 항공 정밀 부품 분야에서 독보적인 위치를 차지하며, 외부 OEM 하청에 의존하지 않습니다. 2025년 주당 순이익은 기록적인 10.45달러를 기록했으며, AI 데이터 센터 및 항공 회복으로 인한 급증하는 수요를 충족시키기 위해 Eaton은 15억 달러 규모의 북미 제조 확장을 발표했습니다. 여기에는 네브래스카주에 37만 제곱피트 규모의 배전반 공장(2027년 가동 예정)과 사우스캐롤라이나주 및 텍사스주에 3억 4천만 달러 규모의 변압기 생산 능력 확장이 포함됩니다. 2025년에는 130억 달러 규모의 인수 물결 - Fibrebond, Resilient Power Systems, Boyd Thermal, Ultra PCS - 을 통해 열 관리 및 항공 가공 라인이 크게 강화되었습니다.

강점: AI 데이터 센터 및 항공 수요에 힘입어 8%의 유기적 성장을 기록한 274억 5천만 달러의 기록적인 매출; 175개국 이상에 걸친 완전 자체 제조로 탁월한 공급 탄력성 확보; 15억 달러 규모의 리쇼어링 생산 능력 투자로 북미 수요에 맞춘 생산 조정; 공격적인 130억 달러 규모의 M&A를 통한 고마진 열 관리 및 항공 부품 라인 확장; 기록적인 10.45달러의 EPS로 강력한 영업 레버리지 입증.

약점: 레거시 차량/eMobility 노출 - 전통적인 내연기관 기계 부품의 마진 압박으로 인해 2027년에 차량 및 eMobility 사업부 분사가 계획됨; 130억 달러 규모의 인수를 동시에 흡수하는 데 따른 통합 위험; 구조적 데이터 센터 성장 동력에도 불구하고 산업 및 항공 자본 지출 주기에 대한 민감성.

기업 유형

Eaton

설립

1911

인력

~97,000

시장 진출

175개 이상의 국가

시설

175개 이상의 국가에 걸친 광범위한 자체 글로벌 제조 네트워크; 15억 달러 규모의 북미 생산 능력 확장 진행 중

본사

아일랜드

시장

뉴욕증권거래소(NYSE): ETN
주요 제품 카테고리
산업 부품 산업금속 제품 — 전체 메이커산업용 기계 부품 분야유체 제어 부품 산업밸브 산업밸브 산업열관리 장비 산업산업용 기계 부품 제조업체 및 서플라이어기계 동력 전달 부품 산업기계 동력 전달 부품 제조업체 서플라이어산업 부품 산업금속 제품 — 전체 메이커산업용 기계 부품 분야유체 제어 부품 산업밸브 산업밸브 산업열관리 장비 산업산업용 기계 부품 제조업체 및 서플라이어기계 동력 전달 부품 산업기계 동력 전달 부품 제조업체 서플라이어
5
TBEA

TBEA Co., Ltd.

TBEA Co., Ltd.는 중국 최대의 송변전 설비 공급업체이자 세계 최고 수준의 고전압 변압기, 리액터, HVDC 컨버터 밸브 제조업체 중 하나로, 신장 창지에 본사를 두고 있다. 1993년 국영 변압기 공장의 주식회사 개편을 통해 설립된 TBEA는 연간 약 5억 kVA의 변압기 및 리액터 통합 생산능력을 갖춘 종합 산업 그룹으로 성장했으며, 이는 세계 최대 규모에 속한다. 2025년 보고된 매출은 972.3억 위안에 달했으며, 순이익은 59.5억 위안으로 전년 대비 43.7% 증가했다. 이 회사는 (변압기, 스위치기어, HVDC 밸브 등) 중자산 설비 제조와 폴리실리콘 원자재, 태양광 인버터, 정지형 무효전력 발생기(SVG), 저장용 컨버터에 이르는 완전 폐쇄형 산업 밸류체인을 결합하고 있으며, 연간 7,400만 톤의 자체 석탄 생산능력과 4,000MW 이상의 자체 발전소도 보유하고 있다. 상하이 증권거래소에 상장됨(SSE: 600089).

강점: 중국의 초고압(UHV) 전력망 구축을 뒷받침하는 연간 약 5억 kVA의 세계 최고 수준 변압기 및 리액터 생산능력. 폴리실리콘부터 컨버터 및 인버터 제조까지 이어지는 폐쇄형 산업 밸류체인과 자체 석탄 및 발전 사업. 폭발적인 해외 성장 — 2025년 국제 계약 체결액이 약 68% 급증하여 20억 달러를 기록했으며, UHV 및 전력망 현대화 수주가 호조를 보였다. 폴리실리콘 가격 폭락에도 불구하고 순이익이 43.7% 증가한 탄탄한 2025년 실적. 인버터, SVG, PCS 저장용 컨버터, 계통형(grid-forming) 시스템을 아우르는 완벽한 신재생에너지 파워일렉트로닉스 포트폴리오.

약점: 신재생에너지 소재 부문의 폴리실리콘 가격전에 대한 높은 노출로 그룹 매출 성장이 둔화되었다. 해외 매출 비중이 아직 전체에서 작은 중국 국내 전력망 시장 집중도. 중국의 청정에너지 공급망 전반에 과잉공급 압력이 지속됨에 따른 PV 관련 파워일렉트로닉스 분야의 가격 경쟁.

기업 유형

TBEA

설립

1993

인력

40,000+

시장 진출

48개국 이상

시설

신장, 톈진, 후난, 선양의 초대형 생산 기지; 자체 선탄 연간 74 Mt; 4,000+ MW 자체 발전소 운영

본사

중국

시장

SSE: 600089
주요 제품 카테고리
전력전자 장비 산업전력 전자 장비 제조업체가정용 에너지 제품 산업통신장비 산업모듈 및 시스템 산업산업 자동화 시스템 산업반도체 제조 장비 산업전력전자 장비 산업전력 전자 장비 제조업체가정용 에너지 제품 산업통신장비 산업모듈 및 시스템 산업산업 자동화 시스템 산업반도체 제조 장비 산업
6
Sungrow

Sungrow Power Supply Co., Ltd.

Sungrow Power Supply Co., Ltd.는 중국 최대이자 세계 선도적인 인버터 및 에너지저장장치(ESS) 제조업체로, 안후이성 허페이에 본사를 두고 있습니다. 1997년 차오렌셴(曹仁贤) 교수가 설립한 Sungrow는 선전증권거래소(SZSE: 300274)에 상장되어 있으며, 2025년 매출 891.8억 위안을 기록해 급격히 성장했고 순이익 134.6억 위안, 매출총이익률 31.83%를 달성했으며 해외 매출 비중은 전체의 60%를 넘어섰습니다. 이 회사는 2025년에 PV 인버터 143GW, 에너지저장시스템 43GWh, 풍력 컨버터 63GW를 출하했으며, 여러 해 연속 PV 인버터 출하량에서 세계 1위를 차지하고 있습니다. Sungrow는 약 19,000명의 직원을 보유하고 있으며, 그중 7,600명 이상(40% 이상)이 R&D 엔지니어입니다. 중국, 인도, 태국 등에 걸쳐 4개의 글로벌 생산기지와 7개의 R&D 센터를 운영하고 있습니다.

강점: PV 인버터 출하량 세계 1위(2025년 143GW)를 기록하며 중앙형, 스트링형, 마이크로 인버터 아키텍처를 전부 커버합니다. 에너지저장 분야 리더십 — 2025년 ESS 출하량 43GWh로 대규모 배터리 저장 분야의 글로벌 톱티어 기업입니다. 높은 R&D 강도 — 7,625명의 엔지니어와 연간 41.8억 위안의 R&D 투자가 와이드 밴드갭 및 대전력 혁신을 주도합니다. 현지화된 글로벌 생산 — 인도와 태국의 공장이 "China+1" 공급망 다변화를 지원합니다. 수익성 향상 — 매출총이익률 31.83%로 순이익 134.6억 위안을 기록했으며, 고마진 해외 시장이 확대되고 있습니다.

약점: 태양광 및 저장 사이클에 대한 의존 — 인버터와 ESS 수요는 글로벌 재생에너지 설치 속도에 좌우되며 변동성이 클 수 있습니다. 미국과 유럽에서 중국산 인버터에 관세가 부과될 가능성 등 지정학적 무역 장벽. 화웨이(Huawei), 그로와트(Growatt), 굿웨(GoodWe) 등 중국 경쟁사들이 핵심 시장에서 공격적으로 경쟁함에 따른 국내 가격 경쟁으로 인한 마진 압박.

기업 유형

Sungrow

설립

1997

인력

~19,000

시장 진출

60개 이상의 국가

시설

4개 제조 기지(중국, 인도, 태국) + 7개 R&D 센터

본사

중국

주요 제품 카테고리
전력전자 장비 산업전력 전자 장비 기업가정용 에너지 제품 산업전자부품 산업모듈 및 시스템 산업산업 자동화 시스템 산업통신장비 산업전력 전자 장비 제조업체전력전자 장비 산업전력 전자 장비 기업가정용 에너지 제품 산업전자부품 산업모듈 및 시스템 산업산업 자동화 시스템 산업통신장비 산업전력 전자 장비 제조업체
7
Delta Electronics

Delta Electronics, Inc.

Delta Electronics, Inc.는 대만 타이베이에 본사를 둔 전력 전자, 열 관리 및 산업 자동화 하드웨어 분야의 글로벌 강자입니다. 1971년에 설립된 Delta는 텔레비전 부품 공급업체에서 세계 최대의 스위칭 전원 공급 장치 제공업체이자 다각화된 산업 자동화 대기업으로 성장했으며, 2025년 연결 매출 NT$554.9 billion(약 $17.9 billion), 매출총이익률 34.3%, 5개 대륙 40개 이상의 생산 시설에 걸쳐 83,000명 이상의 직원을 보유하고 있습니다. Delta의 제조 역량은 자체 SMT(표면 실장 기술) PCB 조립 및 정밀 스탬핑부터 최종 시스템 통합에 이르는 수직 계열화된 생산 모델에 기반을 두고 있어 전체 가치 사슬을 통제할 수 있습니다. 이 회사는 글로벌 AI 데이터 센터 건설 메가트렌드의 주요 수혜자로, 열 관리 솔루션(냉각 팬, 열교환기, 정밀 공조)과 전원 공급 시스템이 하이퍼스케일 클라우드 제공업체와 AI 서버 제조업체로부터 폭발적인 수요를 경험하고 있습니다. 산업 자동화 분야에서 Delta는 AC 모터 드라이브, 서보 시스템, PLC, HMI, SCARA/다관절 로봇의 포괄적인 포트폴리오를 생산하며, 중고성능 부문에서 일본 및 유럽 자동화 기존 강자들과 직접 경쟁하고 있습니다.

강점: 독보적인 전력 전자 제조 규모 — Delta는 연간 1억 대 이상의 전원 공급 장치를 생산하며, 자체 변압기 권선, PCB 조립, 자성 부품 제조를 통해 자체 생산 능력이 없는 경쟁사가 따라올 수 없는 비용 우위를 창출합니다; 수직 계열화된 SMT 및 정밀 기계 — 칩온보드 조립부터 인클로저 스탬핑, 사출 성형, 최종 시스템 테스트에 이르는 완전한 제조 체인의 소유는 하청업체로의 마진 유출을 제거합니다; AI 데이터 센터 열 관리 리더십 — AI 서버 랙용 Delta의 정밀 냉각 솔루션은 하이퍼스케일 데이터 센터가 100,000개 이상의 GPU 클러스터로 확장됨에 따라 연간 30%를 초과하는 수요 성장을 경험하고 있습니다; 지리적으로 다각화된 제조 기반은 중국, 대만, 태국, 인도, 슬로바키아, 네덜란드에 걸쳐 있어 구조적인 관세 회복력을 제공하고 주요 최종 시장에 근접한 생산을 가능하게 합니다; 34.3% 매출총이익률 지속 가능성은 범용 하드웨어 가격 압박에도 불구하고 규모만이 아닌 기술 리더십에서 비롯된 가격 결정력을 반영합니다.

약점: 서구 산업 자동화 시장에서의 브랜드 인지도 격차 — Delta의 공장 자동화 브랜드(Delta Industrial Automation)는 아시아에서 강한 인지도를 자랑하지만 북미와 유럽 공장 현장 사양에서는 Siemens, Rockwell, ABB에 뒤처집니다; 분산된 제품 브랜딩은 전력 전자, 산업 자동화, 빌딩 자동화, ICT 인프라에 걸쳐 있어 순수 자동화 경쟁사에 비해 집중력이 희석될 수 있습니다; 무역 및 기술 제한 노출 — 중국에 상당한 생산 기반을 둔 대만 본사 제조업체로서 서구와 중국 정책 환경 모두에서 지정학적 위험을 초래합니다.

기업 유형

Delta Electronics

설립

1971

인력

83,000+

시장 진출

100개 이상의 국가

시설

5대륙 전 세계 40개 이상의 제조 공장

본사

대만, 중국

시장

TWSE: 2308
주요 제품 카테고리
기계 및 장비동력 전달 시스템 제조업체 및 서플라이어유체 처리 장비 제조업체 및 서플라이어자재 취급 장비 제조업체 및 공급업체HVAC 시스템 제조업체 및 공급업체냉동 시스템 제조업체 및 공급업체절삭 장비 상위 10개 제조업체 및 공급업체산업 자동화 시스템 제조업체 및 공급업체전자장비전자장비기계 및 장비동력 전달 시스템 제조업체 및 서플라이어유체 처리 장비 제조업체 및 서플라이어자재 취급 장비 제조업체 및 공급업체HVAC 시스템 제조업체 및 공급업체냉동 시스템 제조업체 및 공급업체절삭 장비 상위 10개 제조업체 및 공급업체산업 자동화 시스템 제조업체 및 공급업체전자장비전자장비
8
Fuji Electric

Fuji Electric Co., Ltd.

Fuji Electric Co., Ltd.는 도쿄 시나가와에 본사를 둔 일본의 핵심 파워 일렉트로닉스 및 전기 인프라 제조업체 중 하나입니다. 1923년 후루카와 전기와 지멘스의 합작 회사로 설립된 후지전기는 개폐기, 변압기, 전원 장치, 발전 설비 등 중자산 제조와 자체 IGBT 및 SiC 파워 반도체 모듈 생산을 결합하고 있으며, 이러한 조합은 전 세계적으로 몇몇 경쟁사만이 구사할 수 있는 수준입니다. 2025 회계연도에 회사는 사상 최대 실적을 기록했습니다: 매출액 1조 2,276억 엔, 영업이익 1,366억 엔(목표보다 1년 앞당겨 마진 11% 돌파), 신규 수주 1조 3,502억 엔. 그중 에너지 부문 — 변전 설비 및 데이터센터 전원 — 이 두드러졌으며, 매출 3,543억 엔, 부문 마진 15.1%를 기록했습니다. 도쿄 증권거래소 프라임 시장에 상장됨(TSE: 6504).

강점: 파워 반도체와 중전기 장비의 희소한 결합 — 후지전기는 자사 인버터, UPS 및 드라이브에 사용되는 IGBT/SiC 모듈을 직접 설계·제조합니다. 2025년 사상 최대 실적으로 영업이익이 크게 증가해 1,366억 엔을 기록했으며, 계획보다 앞서 11% 이상의 마진을 달성했습니다. 데이터센터 및 전력망 수요의 폭발적 증가로 에너지 부문 매출이 3,543억 엔, 마진 15.1%를 기록하며 성장했습니다. 대규모 생산능력 확장으로 치바, 가와사키, 고베, 츠쿠바 공장에서 개폐기 및 전원 장치 생산량이 1.5~1.7배 증가하고 있습니다. 린(Lean)하고 수직적으로 통합된 제조 네트워크가 반도체 팹부터 완제품 변압기 조립까지 이어집니다.

약점: 파워 반도체 부문 부진 — EV 수요 둔화와 중국발 가격 경쟁으로 해당 부문의 영업이익이 136억 엔 감소했으며, 마진도 9.9%로 하락했습니다. SiC 생산능력 확장 지연 — 반도체 부문의 부진으로 일부 실리콘 카바이드 라인 투자가 연기되었습니다. 일본 시장 집중 — 서구 경쟁사에 비해 국제적 발판이 상대적으로 작습니다.

기업 유형

Fuji Electric

설립

1923

인력

~26,000 (group)

시장 진출

아시아 및 중국에 자회사를 둔 글로벌 기업

시설

메가플랜트: 치바, 가와사키, 고베, 츠쿠바; 마츠모토와 아이즈에 위치한 반도체 팹

본사

일본

시장

TSE 프라임: 6504
주요 제품 카테고리
전력전자 장비 산업전력 전자 장비 제조업체열관리 부품 산업산업 자동화 시스템 산업모듈 및 시스템 산업전자부품 산업반도체 제조 장비 산업전력전자 장비 산업전력 전자 장비 제조업체열관리 부품 산업산업 자동화 시스템 산업모듈 및 시스템 산업전자부품 산업반도체 제조 장비 산업
9
NARI Technology

NARI Technology Co., Ltd.

NARI Technology Co., Ltd.는 중국 State Grid의 전력망 자동화 및 초고압(UHV) 전력전자 분야의 주력 기업으로, 장쑤성 난징에 본사를 두고 있습니다. 2001년 NARI Group(1973년 설립)에서 출발한 NARI는 중국의 전력망 제어·급전·보호 시스템을 사실상 독점 공급하는 기업이며, ±800 kV 제어형 컨버터 밸브, 변압기 능동 보호 장치, 계통형(grid-forming) 에너지 저장 시스템의 선도적 제조업체입니다. 2025년 이 회사는 매출 인민폐 662억 3천만 위안(14.5% 증가), 순이익 82억 8천만 위안(+8.8%), 신규 계약 758억 7천만 위안(+14.4%)을 보고했습니다. "제2의 성장 곡선"인 계통형 저장, IGBT 칩 패키징, 전력 운영 로봇은 80억 위안의 매출을 창출하며 29% 성장했습니다. 상하이 증권거래소에 상장되어 있습니다(SSE: 600406).

강점: State Grid의 핵심 기술 부문으로서 중국 전력망 자동화 및 급전 분야에서 지배적 지위를 차지하고 있으며, 보호 계전기, 급전 하드웨어, 전력망 제어 플랫폼의 수직 계열 제조 역량이 깊습니다. 세계 최초의 ±800 kV 제어형 컨버터 밸브는 중국의 국가급 최고 장비 혁신 성과 중 하나로 인정받았습니다. 빠르게 확장되는 제2의 성장 곡선 — 계통형 ESS, IGBT 패키징, 전력 로봇이 29% 성장하여 80억 위안에 달했습니다. 견조한 재무 실적으로 매출 662억 3천만 위안, 순이익 82억 8천만 위안, 우수한 영업 현금 흐름을 기록했습니다. 7개의 "첨단 스마트 팩토리" 지정은 핵심 부품의 국산화와 대규모 제조 역량을 뒷받침합니다.

약점: State Grid 생태계에 대한 높은 의존도로 매출이 단일 국유 구매자에 집중되어 있습니다. 지정학적으로 제약된 해외 확장 — 해외 사업(사우디아라비아, 오만, 48개국)은 진전에도 불구하고 여전히 작은 비중에 머물고 있습니다. 매출채권 회수 기간 장기화 — 지방 인프라 및 전력망 프로젝트로 인해 장기 미수금에 대한 특별 회수 캠페인이 필요합니다.

기업 유형

NARI

설립

2001

인력

Tens of thousands (group)

시장 진출

48개 국가 및 지역

시설

중국 전역의 7개 선진 스마트 팩토리, 초고압(UHV) 시험 플랫폼 및 디지털 트윈 실험실

본사

중국

시장

SSE: 600406
주요 제품 카테고리
전력전자 장비 산업전력 전자 장비 제조업체모듈 및 시스템 산업산업 자동화 시스템 산업전자부품 산업반도체 제조 장비 산업가정용 에너지 제품 산업전력전자 장비 산업전력 전자 장비 제조업체모듈 및 시스템 산업산업 자동화 시스템 산업전자부품 산업반도체 제조 장비 산업가정용 에너지 제품 산업
10
Vertiv

Vertiv Holdings Co.

Vertiv Holdings Co.는 미국 오하이오주 웨스터빌에 본사를 둔, 임계 디지털 인프라 전력 및 열 관리 분야의 세계 최대 순수기업(pure-play) 제공업체입니다. 이 회사의 뿌리는 1946년으로 거슬러 올라가며, 수십 년간 Emerson Network Power로 운영되다가 2016년 Vertiv로 리브랜딩되어 분사되었습니다. Vertiv는 2025년에 102.3억 달러의 매출을 기록했으며 전년 대비 28% 증가했고, 조정 영업이익은 21억 달러, 영업이익률은 20.4%를 기록했습니다. 동사의 3상 UPS 시스템, 정밀 냉각, 고밀도 액침 냉각은 글로벌 시장 점유율 1위를 차지하며 Vertiv는 "AI 공장의 순환계 공급업체"라는 평가를 받고 있습니다. 이 회사는 약 24~30개의 제조 및 조립 거점을 통해 130개 이상의 국가에 서비스를 제공하며, 약 34,000명의 인력 중 5,000명이 넘는 현장 서비스 엔지니어가 이를 지원합니다.

강점: 3상 UPS 및 정밀 냉각 분야의 카테고리 선도로 대형 데이터센터 전력 보호 분야에서 글로벌 점유율 1위를 유지하고 있습니다. 폭발적인 AI 데이터센터 주문 모멘텀 — 2025년 4분기 자체 주문이 252% 증가했고 수주잔고는 약 150억 달러에 달했습니다. 인수 주도의 역량 확장으로 액침 냉각 분야의 Strategic Thermal Labs와 프리패브 모듈형 시설 분야의 BMarko Structures를 추가했습니다. 5,000명 이상의 현장 엔지니어를 보유한 글로벌 서비스 네트워크를 통해 신속한 배치와 사후관리 매출을 실현하고 있습니다. 전력, 냉각, 소프트웨어 관리를 아우르는 Vertiv 360AI 포트폴리오로 풀스택 데이터센터 인프라를 지원합니다.

약점: 소수의 하이퍼스케일 고객에 대한 집중 노출 — 소수의 클라우드 및 콜로케이션 대기업이 주문의 과도한 비중을 차지하여 경기 순환성이 발생합니다. 기존 전력 강자들의 경쟁 심화 (Schneider, Eaton, Delta)로 이들이 현재 액침 냉각 시장을 공격적으로 겨냥하고 있습니다. 빠른 연쇄 인수로 인한 통합 리스크가 존재하며, 이를 흡수하는 동시에 매출총이익률 확장을 유지해야 합니다.

기업 유형

Vertiv

설립

1946

인력

~34,000

시장 진출

130여 개국

시설

~글로벌 24-30개 제조 및 조립 공장

본사

미국

시장

NYSE: VRT
주요 제품 카테고리
전력전자 장비 산업전력 전자 장비 기업열관리 부품 산업산업 자동화 시스템 산업모듈 및 시스템 산업전자부품 산업가정용 에너지 제품 산업전력 전자 장비 제조업체전력전자 장비 산업전력 전자 장비 기업열관리 부품 산업산업 자동화 시스템 산업모듈 및 시스템 산업전자부품 산업가정용 에너지 제품 산업전력 전자 장비 제조업체

자주 묻는 질문

전력 전자 장비 제조업체는 어떻게 순위가 매겨지나요?
VerityRank는 이 업계의 실제 경쟁 방식을 반영하는 세 가지 가중 평가 기준으로 전력 전자 장비 제조업체를 평가합니다.

가장 중요한 요소는 생산 규모 및 생산 능력(50%)입니다. 이 순위는 실제 공장을 보유하고, 생산 능력 규모를 공개하며, 스마트팩토리 인증을 획득하고, 전 세계에 생산 거점을 둔 중자산 제조업체를 의도적으로 우대합니다. TBEA의 연간 약 5억 kVA 규모의 변압기 및 리액터 생산 능력, 슈나이더 일렉트릭의 세계경제포럼 등대공장 네트워크, 후지전기의 치바, 가와사키, 고베, 쓰쿠바에 위치한 메가팩토리가 모두 이 항목에서 높은 점수를 받았습니다. 두 번째 기준은 핵심 카테고리 비중(30%)으로, 기업 매출 중 전력 전자 카테고리(배터리 생산 장비, 전원 공급 장치 제조, 태양광 전자, PEM 생산 라인, 가정용 에너지 장비, 전력 모듈 제조, 그린 충전, 고효율 에너지 장비, 계통 장비, 데이터센터 전력 및 열 관리, 유연 직류/초고압 송전, 산업용 드라이브, 계통 형성형 저장 장치)에서 발생하는 비중을 측정합니다. 마지막 기준인 브랜드 및 글로벌 판매(20%)는 중국 사업을 포함한 2025~2026 회계연도 매출, 사업 국가 수, 검색 노출도, 고객 평판을 반영합니다.

종합 생산 점수(0-100)는 최신 연간 재무 공시 및 생산 관련 발표를 바탕으로 산출되며, MarketsandMarkets와 Yole Group의 업계 조사 자료와 교차 검증되었습니다. OEM/ODM 계약 또는 팹리스 브랜드 운영에 의존하는 기업은 설계상 제외되며, 실제 제조업체만 순위에 포함됩니다.

면책 조항: 본 순위는 정보 제공 목적으로만 사용되며 투자 권유, 추천 또는 미래 성과에 대한 보증을 의미하지 않습니다.
세계 최고의 전력 전자 기업을 정의하는 제조 역량이란 무엇인가?
세계 최고의 전력전자 제조업체들은 구축에 수십 년과 수십억 달러가 걸리는 다섯 가지의 소중히 얻은 역량을 공유합니다.

첫째, 수직 통합된 전력 반도체 역량 — 가장 깊은 수준의 기업들은 자체 IGBT 및 SiC 모듈을 제작합니다. Fuji Electric은 마쓰모토와 아이즈에서 칩을 생산하고 이를 드라이브와 UPS로 패키징하며, ABB는 자사의 HVDC 변환기 및 산업용 드라이브용 광대역 소자를 설계하고, TBEA는 폴리실리콘, 인버터, 변압기 제조를 하나의 폐쇄 루프로 결합하고 4,000MW 이상의 자가 발전소를 보유하고 있습니다. 둘째, 기가와트 규모의 변압기 및 스위치기어 생산 — TBEA의 연간 약 5억 kVA 생산 능력, Fuji Electric의 일본 내 4개 메가 플랜트, Schneider Electric의 글로벌 차단기 라인은 신규 진입자가 결코 복제할 수 없는 생산량을 보여줍니다. 셋째, 초고압 역량 — 소수의 기업(Siemens Energy, ABB, TBEA, NARI Technology)만이 지구상에서 가장 까다로운 전기 제조 분야인 ±800kV 변환 밸브와 HVDC 송전 시스템을 구축할 수 있습니다. 넷째, 데이터 센터용 정밀 열 및 전력 공급 — Eaton과 Vertiv는 현재 그리드에서 칩까지 이어지는 통합 전력 및 액침 냉각 스택을 조립하고 있으며, 이는 Vertiv의 24~30개 글로벌 시설과 Eaton의 Boyd Thermal 인수 후 공장이 뒷받침하는 역량입니다. 다섯째, 극한 규모의 자동화된 유연한 조립 — Sungrow의 유럽 공장(연간 20GW 인버터 생산 능력), Delta의 태국 Wellgrow 및 방파쿠 클러스터, Fuji Electric의 치바와 츠쿠바의 완전 자동화 라인은 모두 최고의 제조업체가 자동화와 지역 현지화를 결합하는 방식을 보여줍니다.

이 다섯 가지 역량은 서로를 강화합니다: 반도체 자체 보유는 비용을 낮추고 성능을 개선하며, 변압기 규모는 공공 유틸리티 입찰에서 승리하고, UHV 노하우는 가격 기반 경쟁자를 차단하며, 데이터 센터 전문성은 업계에서 가장 빠르게 성장하는 수요 곡선을 타고 있습니다. 이들이 함께 만드는 해자는 수십 년 동안 어떤 자산 경량화 진입자도 넘지 못했습니다.
전력 반도체 제조업체들이 동남아시아와 유럽에 공장을 확장하는 이유는 무엇일까요?
지정학, 관세, 그리고 현지 콘텐츠에 대한 고객 수요로 인해 세계의 파워 일렉트로닉스 제조업체들은 기존의 본거지에서 먼 지역에 병렬 공급망을 구축해야 하는 상황에 직면해 있습니다.

"차이나 + 1" 전략은 표준 관행이 되었습니다. 델타전자(Delta Electronics)는 2025~2026년 태국에서 웰그로우(Wellgrow) 신규 공장 2곳을 개소하고 방푸 클러스터를 확장하며 생산을 중국 본토 밖으로 이전하면서 동남아시아 및 서구 고객에게 서비스를 제공하고 있습니다. Sungrow는 연간 인버터 20 GW, 에너지저장장치 12.5 GWh의 설계 용량을 갖춘 유럽 공장을 가동하여 유럽의 현지 콘텐츠 요건을 충족하도록 했습니다. TBEA는 2025년 해외 전력망 장비 수주를 약 68% 확대해 20억 달러에 달했으며, 아시아·아프리카·중동 전역에 초고압(UHV) 및 변압기 프로젝트를 공급했습니다. 일본에 집중해 온 후지전기(Fuji Electric)조차 치바, 가와사키, 고베, 쓰쿠바에서 스위치기어 및 전원 장비 용량을 1.5~1.7배 확대하는 데 투자하는 한편, 동남아시아 자회사를 통한 국제 제조도 추가하고 있습니다.

이러한 흐름은 세 가지 힘에 의해 주도됩니다. 관세 장벽 회피(특히 미국 및 EU 시장 대상), 전력망 현대화 프로젝트에서 현지 제조를 요구하는 국가들에 따른 에너지 인프라의 지역화, 그리고 수년간의 공급망 혼란 이후의 공급망 회복력입니다. 그 결과 유럽, 동남아시아, 인도, 북미 모두에서 새로운 생산 능력이 가동되는 진정한 다극화된 제조 지도가 형성되었으며, 이는 다시 기존 대기업들의 해자를 더욱 깊게 합니다. 여러 대륙에서 동시에 공장을 건설하고 운영할 자본을 보유한 것은 대형 제조업체뿐이기 때문입니다. 바이어들에게 이러한 지역화는 납기 리드타임을 단축하고 정치적 리스크를 낮추지만, 동시에 수주가 이 랭킹에 오른 10개 기업의 손에 더욱 집중되는 결과를 낳기도 합니다.
AI 데이터 센터 붐에 가장 유리한 위치에 있는 제조업체는 누구인가?
AI 데이터 센터 구축 붐은 전력전자 제조 분야에서 가장 강력한 수요 동인이 되었으며, 이번 랭킹에 오른 5개 기업이 가장 뚜렷한 수혜자입니다.

Vertiv는 가장 순수한 플레이어입니다. 2025년 순매출이 28% 증가한 102억 달러를 기록했고, 영업이익은 34% jumped한 18억 달러를 기록했으며, 2026년 1분기 매출 16.4억 달러로 기대치를 상회하면서 경영진이 연간 가이던스를 상향 조정했습니다. 동사의 UPS, 정밀 냉각, 액침 냉각(CDU/RDHx) 생산능력은 사실상 품절 상태입니다. Eaton은 230억 달러의 수주 잔고를 보유하고 있으며, 95억 달러 규모의 Boyd Thermal 인수를 완료해 자체 액침 냉각 조립 역량을 확보했습니다. 동사의 스위치기어 및 전력 배전 공장은 네브래스카 신규 시설을 포함해 확장 중입니다. Schneider Electric은 2025년 데이터 센터 전력 및 에너지 관리 매출이 강세를 보였으며(그룹 매출 401.5억 유로, 유기적 성장률 +8.9%), APC UPS 사업과 EcoStruxure 소프트웨어가 같은 물결을 타고 있고, 2026년에는 Foxconn과 모듈형 AI 데이터 센터 전력 및 액침 냉각 아키텍처에 대한 파트너십을 체결했습니다. Delta Electronics는 AI 서버 전력 수요로 2025년 매출이 32% 급증했으며, 극심한 품절 사태 속에서 AI 데이터 센터를 위한 그리드-칩 전력 및 열 솔루션을 제공하고 있습니다. Fuji Electric은 일본 데이터 센터 건설이 가속화됨에 따라 스위치기어 및 전원 공급 장치 생산능력을 1.5~1.7배 확장하고 있습니다.

근본적인 동인은 놀랍습니다. 이제 AI 서버 랙 1개가 기존 랙의 5~10kW 대비 50~100kW를 소비하면서, 800V DC 버스 아키텍처, 메가와트급 UPS, 대규모 액침 냉각을 요구하고 있습니다. 이로 인해 전력전자는 유지보수 조달 품목에서 AI 확장의 물리적 제약 요소로 변모했습니다. 바로 Vertiv, Eaton, Schneider, Delta, Fuji Electric이 제조 투자를 집중해 온 부문입니다. 하이퍼스케일 사업자들이 계속 건설을 이어가는 한 이러한 구조적 수요는 2027년 이후에도 지속될 것으로 예상됩니다.
이 파워 일렉트로닉스 제조업체 순위는 얼마나 자주 업데이트되나요?
VerityRank는 정기적인 주기로 전력 전자 장비 제조업체 순위를 갱신하며, 주요 기업 이벤트가 경쟁 구도를 변화시킬 경우 중간 수정을 실시합니다.

핵심 순위는 6~12개월마다 갱신되며, 연간 실적, 분기 실적 발표, 생산 능력 발표(TBEA의 변압기 생산 능력 공개 또는 후지전기의 1.5~1.7배 확장 프로그램 등), 그리고 MarketsandMarkets와 Yole Group의 수정된 시장 전망이 반영됩니다. 예정된 갱신 일정 사이에는 특정 이벤트가 기업의 제조 위치를 실질적으로 변화시킬 경우 순위가 조정됩니다. 예를 들어 이튼(Eaton)의 95억 달러 규모 Boyd Thermal 인수와 Mobility-Dana 합병, 슈나이더 일렉트릭(Schneider Electric)의 31억 달러 규모 Cognite 인수 계약, 델타(Delta)의 Noda RF Technologies 인수, 그리고 지멘스 에너지(Siemens Energy)가 발표한 Omterra 브랜드 체계 통합 등이 있습니다. 신규 공장 개소, 대규모 HVDC 프로젝트 수주, 그리고 와이드밴드갭 생산 능력 관련 결정은 지속적으로 추적됩니다.

모든 방법론 변경 사항과 데이터 수정 내역은 각 기업의 프로필 페이지에 문서화되어 있으며, 독자는 연차 보고서, 실적 발표 자료, 증권거래소 제출 서류를 포함한 재무 출처를 검토할 수 있습니다. 이 카테고리의 상위권은 여러 사이클에 걸쳐 구조적으로 안정적임이 입증되었습니다 — 변압기, 컨버터 밸브, 전력 모듈 제조의 높은 자본 집약도는 진입에 엄청난 장벽을 만들어 냅니다. 하지만 AI 데이터센터 수요와 와이드밴드갭 기술이 산업 전반에 걸쳐 가치를 재분배함에 따라 5위와 10위 사이의 격차는 매년 좁혀지고 있습니다.